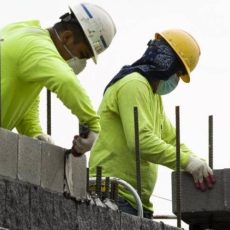
La inversión pública enfrenta atrasos de pago y una ejecución que todavía no garantiza el cumplimiento de las metas. La construcción privada muestra señales de recuperación, pero con diferencias importantes entre vivienda, industria y servicios.
Honduras llega al cierre de 2026 con una paradoja en el sector construcción: el Gobierno anuncia más de 20,000 millones de lempiras en infraestructura para 2027, las municipalidades comienzan a recibir maquinaria y algunos segmentos privados recuperan actividad, pero las empresas constructoras siguen reclamando pagos atrasados por obras ejecutadas.
El problema no es únicamente cuánto dinero se anuncia. Es cuánto se contrata, cuánto se desembolsa, qué proyectos avanzan y qué capacidad tiene el Estado para pagar oportunamente. La construcción necesita financiamiento continuo: cuando una institución pública se retrasa, la empresa contratista debe cubrir planillas, proveedores, combustible, maquinaria, materiales y obligaciones bancarias con recursos propios o crédito.
La información publicada por SOYDATOS durante 2026 permite identificar cuatro realidades: una construcción privada que todavía no recupera el nivel del año anterior, una inversión pública con problemas de ejecución, una deuda estatal que presiona la liquidez de las empresas y una cartera de proyectos para 2027 cuyo impacto dependerá de su financiamiento y puesta en marcha.
SOYDATOS EXPRESS
- 9.8%. Cayó el área construida privada durante el primer semestre de 2026 frente al mismo período de 2025.
- 38.2%. Participación de San Pedro Sula en el área construida privada nacional durante el primer semestre.
- 5,000 millones de lempiras. Deuda que la CHICO reclama al Gobierno por obras ejecutadas, según declaraciones de su dirigencia.
- Más de 20,000 millones de lempiras. Inversión en infraestructura anunciada por el Gobierno para 2027.
- 1,590 máquinas. Meta de distribución de equipo a los municipios, dentro del programa de fortalecimiento de la infraestructura local.
La construcción privada todavía está por debajo de 2025
El indicador más importante para medir la actividad privada es la superficie efectivamente construida, no el número de anuncios inmobiliarios.
Durante el primer semestre de 2026, Honduras registró 958,400 metros cuadrados de construcción privada, frente a 1,062,300 metros cuadrados en el mismo período de 2025. La contracción fue de 9.8%.
El resultado, sin embargo, muestra una recuperación parcial durante el segundo trimestre. Entre abril y junio se construyeron 509,800 metros cuadrados, un aumento de 13.6% frente al primer trimestre. Esto indica que la actividad mejoró dentro del año, aunque todavía no recuperaba el volumen del período comparable de 2025.
La diferencia es importante: una recuperación trimestral no equivale a una expansión anual. El sector continúa en una fase de ajuste y recomposición.
¿Qué segmentos están creciendo y cuáles están retrocediendo?
El comportamiento por destino de construcción revela dónde se está colocando el capital privado.
- Industria: el área construida aumentó 34.6% interanual en el segundo trimestre, impulsada por naves industriales y proyectos productivos.
- Servicios: creció 41.2%, con una participación relevante de hospitales, centros educativos y restaurantes.
- Comercio: registró una disminución interanual de 2%.
- Vivienda: cayó 17.8%, reflejando un menor ritmo de construcción residencial y de apartamentos.
La lectura empresarial es clara. La inversión no desapareció, pero se está desplazando hacia proyectos industriales y de servicios, mientras la vivienda continúa mostrando debilidad. Esta diferencia también importa para fabricantes de cemento, acero, distribuidores de materiales, empresas de transporte, contratistas y proveedores de equipos.
El mercado residencial enfrenta un desafío adicional: el acceso al financiamiento y la capacidad de compra de los hogares. No basta con que exista demanda habitacional; los proyectos deben ser compatibles con los ingresos familiares, las tasas de interés y las condiciones de crédito.
San Pedro Sula concentra una parte decisiva de la construcción privada
San Pedro Sula concentró el 38.2% del área construida privada nacional durante el primer semestre de 2026. La actividad industrial también se extiende a Choloma y Villanueva, municipios vinculados con la producción, la logística y los parques industriales.
La concentración tiene una explicación económica: el norte reúne actividad manufacturera, comercio, servicios, infraestructura logística y demanda empresarial. Las nuevas naves industriales y los proyectos de servicios reflejan necesidades de expansión productiva y operativa.
El Distrito Central también mantiene un peso importante en la construcción nacional. En conjunto, los principales centros urbanos concentran buena parte de los proyectos y de la inversión privada.
Esto coloca a la infraestructura del Valle de Sula en una posición estratégica. La competitividad de la zona no depende solamente de construir nuevos edificios industriales. También requiere carreteras funcionales, drenajes, protección contra inundaciones, energía confiable, agua y conectividad con los puertos.
Una planta industrial puede invertir millones en instalaciones, pero sus costos aumentan si las carreteras se deterioran, el transporte se retrasa o las inundaciones interrumpen las operaciones.
La deuda pública con constructoras es el principal riesgo inmediato
La Cámara Hondureña de la Industria de la Construcción (CHICO) ha advertido sobre los atrasos de pago del Estado a las empresas que ejecutan obras públicas.
En octubre, el presidente de la organización, Gustavo Boquín, situó la deuda reclamada por el sector en aproximadamente 5,000 millones de lempiras. La dirigencia ha señalado que las empresas han sostenido proyectos durante meses con recursos propios y financiamiento bancario, mientras esperan que el Gobierno liquide estimaciones y compromisos pendientes.
La CHICO también ha cuestionado que los pagos anunciados o prometidos no sean suficientes para resolver el problema. El sector ha advertido que la falta de liquidez puede provocar suspensiones, atrasos y dificultades para continuar las obras.
Esta cifra debe entenderse como el monto reclamado por el sector constructor. Para establecer el saldo oficial definitivo se necesita una conciliación entre las estimaciones presentadas, las aprobadas, las obligaciones devengadas y las cuentas pendientes de pago del Estado.
¿Por qué una deuda pública puede paralizar empresas privadas?
La construcción funciona con un ciclo financiero exigente. Las compañías adelantan recursos para contratar trabajadores, adquirir materiales, movilizar maquinaria y pagar a subcontratistas. Después presentan estimaciones de obra para recibir los desembolsos correspondientes.
Cuando el pago se retrasa, la empresa debe financiar la diferencia. Si utiliza líneas de crédito, aumenta su costo financiero; si no obtiene financiamiento, reduce el ritmo de trabajo o suspende operaciones.
El efecto se extiende más allá de la constructora. Afecta a proveedores de cemento, acero, agregados, combustible, transporte, alquiler de maquinaria, talleres y servicios profesionales. También puede retrasar salarios y pagos a pequeñas empresas que participan como subcontratistas.
Por eso, la deuda estatal con los contratistas no es solamente un problema administrativo: es una presión de liquidez sobre una cadena productiva completa.
La CHICO ya había advertido durante el año sobre proyectos paralizados y dificultades para ejecutar obras aprobadas. En julio, su gerente, Silvio Larios, señaló retrasos relacionados con la publicación de proyectos y mencionó entonces una deuda de alrededor de 2,000 millones de lempiras. La cifra posterior de aproximadamente 5,000 millones refleja una reclamación sectorial más reciente y debe contrastarse con los registros oficiales antes de considerarla un saldo contable definitivo.
La ejecución de la inversión pública no acompaña todavía la magnitud de las necesidades
El presupuesto público es una autorización para gastar, pero no demuestra que las obras estén terminadas ni que los recursos hayan llegado a los contratistas.
Los datos de ejecución presupuestaria divulgados por la Secretaría de Finanzas durante 2026 mostraban que, al 9 de septiembre, la inversión pública había ejecutado aproximadamente 24,403 millones de lempiras, equivalentes al 50.9% de un presupuesto vigente de 48,229.6 millones.
En formación bruta de capital fijo —que comprende infraestructura, construcción y adquisición de activos— la ejecución reportada era de aproximadamente 18,338 millones de lempiras, equivalente al 56.9%.
El comportamiento por sectores era desigual. La inversión vial mostraba una ejecución más avanzada, mientras energía y salud registraban porcentajes inferiores. Esa diferencia evidencia que la disponibilidad presupuestaria no se traduce automáticamente en obras al mismo ritmo en todas las instituciones.
Hay un antecedente que también debe considerarse. Los informes de ejecución institucional de 2026 registraron problemas administrativos y de desembolso en proyectos trasladados a la Secretaría de Infraestructura y Transporte. En algunos casos, las empresas suspendieron obras por falta de pagos, incluso cuando el avance físico era superior al financiero.
Esto explica por qué la ejecución debe medirse con dos indicadores simultáneos: avance físico y avance financiero. Una carretera puede estar construida en buena parte, pero si el pago al contratista no se realiza, la obra queda expuesta a retrasos y costos adicionales.
El Gobierno proyecta más de 20,000 millones de lempiras para infraestructura en 2027
La principal apuesta oficial para el próximo año es convertir la construcción en uno de los motores de la inversión pública.
La Secretaría de Infraestructura y Transporte ha anunciado un programa superior a 20,000 millones de lempiras, con énfasis en carreteras, corredores turísticos, represas y maquinaria municipal.
Entre los proyectos mencionados figuran el Corredor Turístico del litoral atlántico y cinco represas: Jiniguare, Quiebra Montes, Río del Hombre, José Cecilio del Valle y Guangololo.
La cifra debe analizarse con cuidado. El monto global anunciado para infraestructura no debe sumarse automáticamente a las partidas presupuestarias específicas, porque puede incluir recursos nacionales y externos, programas y proyectos que ya aparecen en otras asignaciones.
El proyecto de Presupuesto General de 2027 asciende a 455,374.7 millones de lempiras, un incremento nominal de 2.5% respecto al presupuesto de 2026. Sin embargo, el análisis divulgado por COHEP advierte que la inversión pública proyectada disminuye 17.3%, hasta aproximadamente 39,889.5 millones de lempiras.
Esta aparente contradicción es uno de los puntos centrales del debate. El presupuesto total puede aumentar mientras la inversión pública pierde participación o disminuye en términos nominales. Por eso, el monto anunciado para infraestructura debe compararse con las partidas presupuestarias, las fuentes de financiamiento y los compromisos que ya tiene el Estado.
Los proyectos que pueden mover la actividad
Corredor Turístico. La conexión entre La Barca, El Progreso, Tela, La Ceiba y Puerto Castilla puede mejorar la circulación de mercancías, el turismo y la conectividad del litoral atlántico. Se ha mencionado una inversión estimada cercana a 300 millones de dólares, pero ese monto debe distinguirse de los contratos adjudicados y del financiamiento efectivamente disponible.
Red vial. La SIT ha planteado metas de pavimentación y rehabilitación de carreteras. El impacto dependerá de la identificación de tramos, costos, contratos y calendarios. La cantidad de kilómetros anunciados no equivale a kilómetros terminados.
Represas. Los cinco proyectos mencionados pueden tener efectos sobre abastecimiento de agua, riego, generación eléctrica y control de recursos hídricos. Para medir su impacto será necesario conocer los estudios, diseños, financiamiento, licitaciones y plazos de ejecución.
Valle de Sula. La protección contra inundaciones es una inversión económica, no solamente una obra de mitigación. Reduce el riesgo de pérdidas en viviendas, empresas, infraestructura productiva y vías de comunicación. El programa de resiliencia del Valle de Sula ya aparece dentro de las asignaciones de inversión pública.
La maquinaria municipal amplía la capacidad de ejecución, pero requiere recursos para operar
El Gobierno inició en 2026 la entrega de maquinaria a las alcaldías como parte de una estrategia de descentralización de obras.
SOYDATOS informó el inicio de la primera etapa el 3 de septiembre, con una inversión inicial aproximada de 18 millones de dólares, para beneficiar a 81 alcaldías con 126 máquinas. El equipo anunciado incluía retroexcavadoras, motoniveladoras y tractores de oruga.
Posteriormente, el Gobierno informó que el programa busca completar la distribución de más de 1,590 máquinas. En septiembre, el secretario de Finanzas anunció una asignación adicional de 3,104 millones de lempiras para completar el programa, mientras la inversión destinada a infraestructura se situaba en 8,563.7 millones de lempiras.
Las cifras corresponden a etapas y alcances diferentes del programa. No deben sumarse como si fueran inversiones independientes sin verificar su composición presupuestaria.
La maquinaria puede mejorar la capacidad municipal para atender caminos rurales, accesos a comunidades agrícolas, drenajes y obras locales. También puede reducir la dependencia de contrataciones externas para determinadas intervenciones.
Pero entregar equipos no garantiza que las obras se realicen. Las alcaldías necesitan operadores, combustible, repuestos, talleres, mantenimiento, seguros y programación de trabajos. Sin presupuesto operativo, una máquina puede convertirse en un activo costoso que permanece inactivo.
El indicador relevante para evaluar el programa no será solamente cuántas máquinas se distribuyeron, sino cuántas están funcionando, cuántos kilómetros atienden, cuánto cuesta cada intervención y qué comunidades reciben el beneficio.
La banca tiene liquidez, pero el crédito no necesariamente llega a la construcción
La banca hondureña cuenta con una disponibilidad importante de recursos. SOYDATOS publicó en octubre que la liquidez bancaria alcanzó 207,946 millones de lempiras al cierre de agosto, un máximo histórico para el sistema.
En un año, ese indicador aumentó 46,296 millones de lempiras, frente a los 161,650 millones registrados en agosto de 2025.
La cifra muestra que existe capacidad financiera dentro del sistema, pero no significa que esos recursos estén disponibles automáticamente para financiar obras públicas o proyectos inmobiliarios. Los bancos evalúan riesgo, garantías, flujo de caja, capacidad de pago, plazos y rentabilidad.
El crédito bancario total también mantiene crecimiento, pero para evaluar el financiamiento de la construcción se necesita conocer cuánto se dirige específicamente a vivienda, proyectos inmobiliarios, infraestructura, maquinaria y capital de trabajo de contratistas.
¿Qué necesita el sector de la banca?
- Crédito de construcción: financiamiento para desarrollar proyectos inmobiliarios y productivos.
- Capital de trabajo: líneas para que las empresas constructoras puedan sostener operaciones mientras reciben pagos.
- Financiamiento de maquinaria: préstamos y arrendamiento financiero para equipos pesados.
- Crédito hipotecario: condiciones que permitan a los hogares adquirir viviendas y sostener la demanda residencial.
- Financiamiento de infraestructura: participación bancaria en proyectos estructurados y con fuentes de pago identificadas.
La tasa de interés también es determinante. El costo del dinero influye en el precio final de las viviendas, la rentabilidad de los proyectos y la capacidad de las empresas para financiar obras de largo plazo.
BANHPROVI y CAF pueden contribuir a reactivar la construcción habitacional
El financiamiento de vivienda representa una oportunidad para recuperar el segmento que mostró la mayor contracción durante el primer semestre.
BANHPROVI reportó desembolsos de aproximadamente 3,429.96 millones de lempiras para vivienda entre enero y septiembre de 2026, dentro de un total de 5,743.72 millones destinados a vivienda, producción y MIPYME. El financiamiento habitacional permitió concretar alrededor de 2,225 operaciones.
También se ha anunciado una política nacional de vivienda con instrumentos de apoyo, como bonos, subsidios y garantías. Su impacto dependerá de las condiciones de acceso, la disponibilidad de recursos y la capacidad de los hogares para asumir las cuotas.
La CAF ha sido mencionada como un actor de financiamiento para la política habitacional, con una referencia de hasta 400 millones de dólares. Para evaluar el alcance real será necesario distinguir entre aprobación de recursos, condiciones del crédito, desembolsos y número de viviendas efectivamente financiadas.
El déficit habitacional hondureño, estimado en alrededor de 1.5 millones de viviendas en las referencias oficiales y sectoriales citadas, muestra la dimensión del mercado potencial. Sin embargo, ese déficit no equivale a demanda solvente inmediata. La capacidad de pago de los hogares y la disponibilidad de crédito determinan cuántas viviendas pueden convertirse en proyectos viables.
BCIE y CAF aportan financiamiento, pero las aprobaciones no son desembolsos
Los organismos multilaterales son relevantes para la construcción porque pueden financiar carreteras, energía, agua, vivienda, infraestructura productiva y proyectos de resiliencia.
El BCIE reportó una cartera histórica de aprobaciones para Honduras superior a 9,237 millones de dólares al cierre de 2025, con desembolsos acumulados superiores a 6,066 millones de dólares. Esas cantidades comprenden operaciones de distintos sectores y no deben presentarse como inversión exclusiva en construcción.
En octubre de 2026, la CAF aprobó un financiamiento de hasta 177 millones de dólares para un proyecto de transmisión eléctrica que contempla una línea de 230 kilovoltios entre El Sitio, Zamorano II y Terrero Blanco, dos subestaciones nuevas y modificaciones en otras cuatro. La iniciativa se estima con capacidad para beneficiar directamente a alrededor de 865,000 personas.
La infraestructura eléctrica es parte de la competitividad del país. Una red más robusta puede mejorar la confiabilidad del suministro para industrias, comercios y hogares, aunque su impacto dependerá de la contratación, construcción y puesta en operación del proyecto.
La regla para analizar estos recursos es sencilla: aprobación financiera no significa desembolso; desembolso no significa obra terminada. Cada proyecto debe seguirse por separado.
La perspectiva del sector constructor y el empleo
La CHICO ha insistido en la necesidad de acelerar la ejecución de proyectos, resolver la deuda pendiente y mejorar la coordinación institucional.
En junio, representantes del sector señalaron la necesidad de activar proyectos aprobados por el Congreso y atender compromisos financieros con las empresas. En julio, la Cámara advirtió sobre obras paralizadas y retrasos administrativos. En octubre, su dirigencia volvió a colocar la deuda con contratistas en el centro del debate.
El sector también ha señalado el potencial de empleo que tendría una mayor inversión en infraestructura. En un foro sobre el Valle de Sula se mencionó la posibilidad de generar hasta 500,000 empleos si se materializan inversiones estratégicas. Esa cifra debe tratarse como una estimación potencial del sector, no como una cantidad de puestos de trabajo comprometidos o garantizados.
La construcción tiene un efecto multiplicador porque demanda mano de obra, cemento, acero, agregados, transporte, maquinaria, ingeniería, arquitectura, servicios técnicos y financiamiento. Sin embargo, ese impacto depende de la continuidad de las obras y de que los pagos lleguen a las empresas y trabajadores.
Comparación regional y posición competitiva
La comparación con otros países centroamericanos debe hacerse con indicadores homogéneos: inversión pública ejecutada como porcentaje del PIB, metros cuadrados construidos, crédito inmobiliario, costo del financiamiento, inversión en infraestructura y tiempos de ejecución.
Con la información verificada reunida para este informe no es responsable establecer un ranking regional de inversión en construcción para 2026. Las cifras de anuncios, aprobaciones multilaterales y presupuestos no son comparables entre países sin revisar su ejecución efectiva.
Lo que sí puede afirmarse es que Honduras enfrenta una tarea competitiva concreta: transformar su inversión en infraestructura en menores costos logísticos, más confiabilidad energética, mejor conectividad y condiciones para ampliar la producción. El avance no se mide por el monto anunciado, sino por la reducción de costos y riesgos para las empresas.
Perspectivas para 2027, tres escenarios
Escenario de recuperación. El Gobierno liquida una parte sustancial de la deuda con contratistas, acelera la ejecución presupuestaria, adjudica proyectos y mantiene los desembolsos. La inversión pública genera actividad para proveedores y empleo, mientras la construcción industrial y de servicios sostiene la recuperación privada.
Escenario intermedio. Se ejecutan algunos proyectos y continúa la distribución de maquinaria, pero los atrasos de pago y los procesos administrativos limitan el ritmo. La construcción crece de manera desigual, con mayor dinamismo en ciertos corredores y ciudades.
Escenario de riesgo. La deuda con constructoras permanece elevada, el presupuesto de inversión se ejecuta lentamente y los proyectos anunciados no completan sus procesos de contratación y financiamiento. En ese caso, el sector privado tendrá que sostener buena parte de la actividad, pero la vivienda y las obras públicas seguirán bajo presión.
La perspectiva más prudente es una recuperación condicionada. Hay proyectos, recursos anunciados y capacidad financiera en el sistema, pero todavía existen obstáculos que pueden impedir que esas oportunidades se conviertan en actividad económica efectiva.
La mirada de la directora de SOYDATOS
La construcción puede convertirse en uno de los motores de la economía hondureña, pero no por la cantidad de proyectos que se anuncien. Su capacidad para generar empleo, dinamizar industrias y mejorar la competitividad depende de que el Estado pague, las empresas ejecuten y el financiamiento llegue en el momento necesario.
Me preocupa la deuda con los contratistas porque una obra pública no termina en la carretera o el edificio. Detrás hay empresas, trabajadores, proveedores y bancos que necesitan recibir pagos para mantener la actividad. El Estado no puede exigir continuidad de las obras mientras acumula obligaciones que debilitan a quienes las construyen.
También veo una oportunidad en la inversión industrial del norte, la maquinaria municipal, la vivienda y los proyectos de energía y agua. Pero cada anuncio debe tener presupuesto, contrato, calendario y seguimiento público. No se puede confundir una máquina entregada con kilómetros atendidos, ni un préstamo aprobado con una obra terminada.
El verdadero indicador del año de la construcción será cuánto se invierte y se paga, cuántas obras se concluyen y cuánto mejora la productividad del país. Honduras necesita infraestructura que reduzca costos, conecte mercados, proteja la producción y genere oportunidades. Ese es el resultado que debe exigirse en 2027.