Tomate, repollo, chile dulce y pepino encabezan la producción. Supermercados y financiamiento abren oportunidades, pero el clima, las pérdidas y la comercialización siguen condicionando la rentabilidad.
Honduras cuenta con una producción relevante de hortalizas, una red de mercados tradicionales y supermercados que buscan ampliar sus compras a proveedores nacionales. Sin embargo, el crecimiento del sector no depende únicamente de sembrar más. También exige agua, planificación de cosechas, calidad uniforme, almacenamiento, transporte y acuerdos comerciales que permitan vender a precios capaces de cubrir los costos del productor.
El Censo Agropecuario Nacional ofrece una fotografía del tamaño de esta actividad: el repollo produjo 84,106.6 toneladas métricas en el año agrícola 2023-2024; el tomate, 72,173.4 toneladas; el chile dulce, 41,144.8; y el pepino, 39,984.4 toneladas. La lechuga y la zanahoria también aparecen en el registro, aunque con volúmenes considerablemente menores.
El mercado, entretanto, muestra otra realidad. En noviembre de 2026, comerciantes de Tegucigalpa reportaron aumentos de hasta 20 lempiras en algunos productos, mientras en San Pedro Sula la lechuga, el brócoli y la coliflor han registrado incrementos asociados a una menor disponibilidad. La diferencia entre lo que produce el país y lo que llega al consumidor depende de una cadena que todavía enfrenta problemas de coordinación y costos.
SOYDATOS EXPRESS, cinco datos para entender el negocio
- 84,106.6 toneladas de repollo: es el mayor volumen entre las hortalizas incluidas en los principales cultivos anuales del Censo Agropecuario Nacional.
- 72,173.4 toneladas de tomate: ocupa el segundo lugar, con un rendimiento censal de 69.4 toneladas por hectárea cosechada.
- 41,144.8 toneladas de chile dulce: Honduras registró una producción superior a las 41,000 toneladas en el año agrícola 2023-2024.
- 4.21% de la cartera de FUNDER: el financiamiento clasificado específicamente como hortalizas sumaba 11.47 millones de lempiras a diciembre de 2025.
- Más de 26.9 millones de dólares en compras: Walmart informó que ese fue el valor de sus adquisiciones a productores locales hondureños durante 2025, mediante su programa Tierra Fértil.
¿Qué hortalizas produce Honduras y cuáles lideran el mercado?
El ranking del Censo Agropecuario Nacional permite identificar los cultivos con mayor volumen. Los datos corresponden al año agrícola 2023-2024 y no deben interpretarse como producción del año calendario 2026.
| Posición | Hortaliza | Producción |
|---|---|---|
| 1 | Repollo | 84,106.6 toneladas |
| 2 | Tomate | 72,173.4 toneladas |
| 3 | Chile dulce | 41,144.8 toneladas |
| 4 | Pepino | 39,984.4 toneladas |
| 5 | Ocra | 33,365.1 toneladas |
| 6 | Chile picante | 19,209.0 toneladas |
| 7 | Berenjena | 18,305.7 toneladas |
| 8 | Cebolla | 18,023.1 toneladas |
| 9 | Lechuga | 4,747.8 toneladas |
| 10 | Zanahoria | 4,533.2 toneladas |
La clasificación muestra una estructura productiva diversa. El repollo y el tomate concentran los mayores volúmenes, mientras el chile dulce y el pepino también representan cadenas importantes. La ocra aparece entre los primeros cinco cultivos, un dato que conviene destacar porque suele recibir menos atención en las conversaciones sobre el consumo cotidiano de verduras.
La lechuga y la zanahoria tienen una escala productiva menor en este registro, pero su importancia comercial no se mide exclusivamente por toneladas. Son productos que participan en la compra diaria de hogares, restaurantes, hoteles, supermercados y servicios de alimentación. Además, algunas variedades de hoja, como escarola y lechuga romana, se comercializan en segmentos con requisitos específicos de presentación y frescura.
Una limitación estadística que importa: el cuadro de los principales cultivos anuales no ofrece una cifra individual para cada producto que se encuentra en los mercados. El apio, el pataste, la acelga, el brócoli y otras hortalizas no aparecen con un volumen separado en esta clasificación resumida. Por tanto, no es correcto asignarles una producción nacional estimada a partir de los datos de otros cultivos.
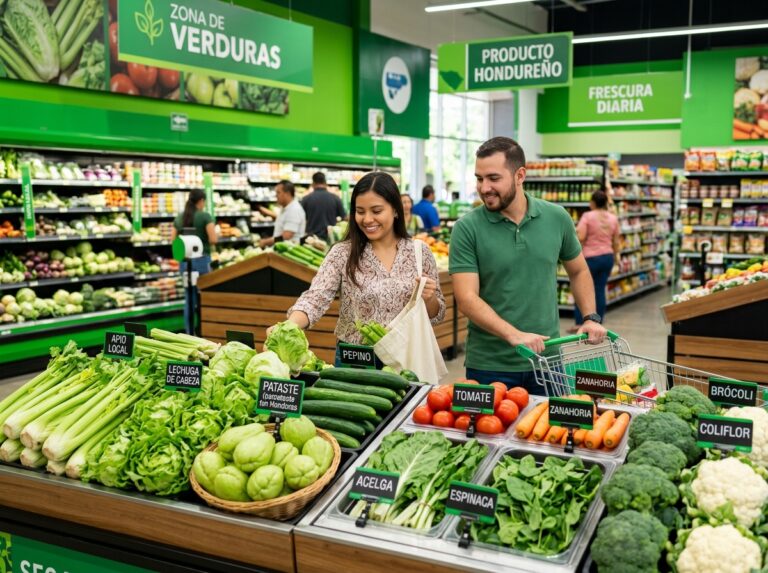
La oferta comercial, sin embargo, es más amplia que el ranking estadístico. El programa De Mi Tierra de Supermercados La Colonia incluye entre sus productos apio local, acelga, pataste, lechuga, espinaca, brócoli, coliflor, pepino, zanahoria, repollo, chile, tomate, cebolla, rábano y remolacha, entre otros.
¿Cuánto consumen los hondureños y cuáles son sus hábitos de compra?
Una de las principales dificultades para analizar el mercado es la falta de una cifra pública reciente y homogénea que permita establecer el consumo nacional por persona de tomate, lechuga, apio, pataste, repollo o chile dulce. El Censo Agropecuario mide producción y explotaciones agrícolas; no equivale a una encuesta de consumo de los hogares.
Por eso, la producción no debe presentarse como consumo. Para calcular el consumo aparente de una hortaliza se necesita sumar la producción nacional y las importaciones, restar las exportaciones y ajustar por cambios de inventarios y pérdidas. Sin esa información completa y comparable, cualquier cifra de consumo per cápita sería una aproximación que debe identificarse como tal.
En el comportamiento comercial sí pueden reconocerse distintos patrones. El tomate, la cebolla, el chile dulce y el repollo forman parte de las compras recurrentes para la preparación de comidas. El pepino, la zanahoria y la lechuga participan tanto en ensaladas como en acompañamientos. El apio, la acelga, la espinaca, el brócoli y la coliflor tienen una presencia más vinculada a determinados hábitos de alimentación, restaurantes y segmentos de supermercados.
La compra también depende de la presentación y del presupuesto. En los mercados tradicionales predominan las ventas por libra, unidad o pequeños volúmenes. En supermercados aparecen empaques, variedades seleccionadas y productos con especificaciones de tamaño, limpieza y presentación. Esa diferencia puede cambiar el precio por unidad y dificulta comparar productos sin conocer el peso exacto.
Para el productor, esta diversidad representa una oportunidad, pero también una exigencia. No basta con cultivar una hortaliza: debe conocer qué variedad compra cada canal, en qué volumen, con qué frecuencia y bajo cuáles condiciones de calidad.
¿Cuánto cuestan las verduras y cuáles han subido más en noviembre?
Los reportes de mercados muestran que los precios pueden variar en pocas semanas y entre ciudades. En Tegucigalpa, el 6 de noviembre de 2026, comerciantes de la Feria del Agricultor reportaron que la libra de tomate pasó de 15 a 20 lempiras y la de repollo de 10 a 20 lempiras. También informaron que la lechuga pasó de 15 a 40 lempiras por libra en uno de los puestos consultados. La cebolla roja llegó a cotizarse entre 60 y 70 lempiras por libra.
En San Pedro Sula, los reportes de octubre y comienzos de noviembre reflejaron diferencias por producto y punto de venta. En el mercado El Dandy se informó que brócoli, coliflor y lechuga subieron de 25 a 30 lempiras por libra. Otros precios reportados fueron 15 lempiras por libra de zanahoria, 12 de repollo, 10 de pepino y 8 lempiras por unidad de chile dulce. En otro recorrido, la lechuga se ofrecía a 40 lempiras, el tomate entre 15 y 18 lempiras por libra y el pataste a 20 lempiras por unidad.
Precios reportados en mercados, octubre y noviembre de 2026
| Producto | Precio observado | Unidad y referencia |
|---|---|---|
| Tomate | L20 | Libra, Feria del Agricultor de Tegucigalpa, 6 de noviembre |
| Repollo | L20 | Libra, Feria del Agricultor de Tegucigalpa, 6 de noviembre |
| Lechuga | L30 | Libra, mercado El Dandy, San Pedro Sula |
| Brócoli | L30 | Libra, mercado El Dandy, San Pedro Sula |
| Coliflor | L30 | Libra, mercado El Dandy, San Pedro Sula |
| Zanahoria | L15 | Libra, mercado de San Pedro Sula |
| Pepino | L10 | Libra, mercado de San Pedro Sula |
| Chile dulce | L8 | Unidad, mercado de San Pedro Sula |
| Pataste | L20 | Unidad, reporte de mercado de San Pedro Sula |
Estos valores son referencias de puestos y fechas específicas, no precios nacionales promedio. Tampoco deben compararse directamente los productos cotizados por libra con los vendidos por unidad. La lechuga, por ejemplo, puede aparecer en un reporte a 30 o 40 lempiras por libra y en otro a 40 lempiras por unidad; son presentaciones diferentes.
En supermercados también se observan precios que responden a variedad, empaque y marca. Un seguimiento de precios publicado el 9 de noviembre reportó tomate manzano en Walmart a aproximadamente 14.70 lempiras por libra, mientras otras cadenas presentaban valores superiores. En Supermercado Más x Menos, los registros consultados mostraban apio a 12.50 lempiras por libra, pataste a 15.50, pepino a 15.50 y tomate pera a 19.50. Son referencias de una tienda y fechas de confirmación distintas, por lo que sirven para comparar el canal comercial, no para construir un promedio nacional.
¿Por qué suben los precios aunque Honduras produzca miles de toneladas?
La primera explicación es que el volumen anual no garantiza una oferta estable durante todas las semanas. Una hortaliza puede registrar una producción elevada en el año agrícola y experimentar escasez temporal por lluvias, sequía, plagas, problemas de transporte o concentración de cosechas en determinadas zonas.
La lechuga, el brócoli y la coliflor ilustran esa sensibilidad. En San Pedro Sula, comerciantes atribuyeron el aumento de esos productos a una baja producción y a daños en la mercadería por las lluvias durante el transporte. En Tegucigalpa, vendedores señalaron la sequía y el costo del flete entre los factores que presionaban los precios.
El segundo factor es la perecibilidad. A diferencia de otros productos agrícolas que pueden almacenarse durante períodos más largos, muchas hortalizas pierden calidad rápidamente. Si el productor no tiene comprador, transporte adecuado o instalaciones para conservar la cosecha, debe vender con rapidez. Cuando muchos agricultores cosechan al mismo tiempo, el mercado puede saturarse y los precios al productor caer, incluso si el consumidor continúa pagando valores altos.
El tercer elemento es la diferencia entre el precio de finca y el precio final. Entre ambos intervienen selección, clasificación, empaque, transporte, intermediación, mermas y costos de comercialización. El precio que paga el consumidor no representa automáticamente el ingreso que recibe el agricultor.
La cuarta presión es el agua. Los sistemas de riego, reservorios y agricultura protegida requieren inversión, pero permiten reducir la exposición a períodos de lluvia irregular y mejorar la continuidad del suministro. El acceso a esos recursos puede marcar la diferencia entre una cosecha comercial y una pérdida.
¿Qué problemas enfrentan los productores de hortalizas?
La rentabilidad depende de resolver varios riesgos que se presentan al mismo tiempo:
- Agua y clima. La sequía reduce rendimientos y obliga a invertir en riego; las lluvias intensas pueden dañar cultivos, caminos y producto cosechado.
- Costos de producción. Semillas, fertilizantes, agroquímicos, energía, mano de obra, empaques y transporte determinan el costo por libra o unidad.
- Plagas y enfermedades. La presión sanitaria puede reducir la producción comercial y elevar el gasto en controles.
- Falta de planificación de cosechas. Cuando varios productores siembran la misma variedad y cosechan al mismo tiempo, el mercado puede recibir más producto del que absorbe.
- Pérdidas poscosecha. La clasificación, el lavado, el empaque, la temperatura y el transporte inciden directamente en cuánto producto llega en condiciones de venta.
- Acceso al financiamiento. Los ciclos de producción requieren capital antes de generar ingresos; el productor necesita crédito compatible con los tiempos de cosecha y pago.
- Dependencia de compradores. Un mercado seguro mejora la previsibilidad, pero también exige cumplir estándares, calendarios y volúmenes acordados.
La Secretaría de Agricultura y Ganadería, mediante DICTA, ha señalado entre sus líneas de investigación la búsqueda de variedades tolerantes a sequía, materiales de ciclo corto y semillas con mayor tolerancia a plagas y enfermedades. También desarrolla transferencia de tecnología mediante parcelas demostrativas, capacitaciones y asistencia técnica.
En 2026, un proyecto de fortalecimiento de la SAG con apoyo del IICA contempló rehabilitación de reservorios y sistemas de riego, infraestructura para almacenar semillas y disponibilidad de semilla certificada. Estas acciones son relevantes para las hortalizas, aunque el alcance de cada intervención debe verificarse por cultivo y zona productiva.
¿Cuánto financia FUNDER al sector hortícola?
Las cifras de FUNDER muestran que las hortalizas son una cadena identificada dentro de su cartera, pero todavía representan una proporción reducida frente a otros rubros.
A diciembre de 2025, la cartera total de préstamos de FUNDER ascendía a 272.31 millones de lempiras, distribuida entre 748 operaciones activas, 711 unidades productivas y 9,985 familias vinculadas a MIPYME. De ese total, 11.47 millones de lempiras correspondían específicamente a hortalizas, equivalentes al 4.21%.
Ranking de cartera por rubro en FUNDER, diciembre de 2025
| Rubro | Saldo | Participación |
|---|---|---|
| Granos básicos | L80.05 millones | 29.40% |
| Café | L64.68 millones | 23.75% |
| Ganadería | L45.75 millones | 16.80% |
| Comercio | L35.37 millones | 12.99% |
| Hortalizas | L11.47 millones | 4.21% |
La comparación revela una brecha financiera. Las hortalizas tienen ciclos de producción cortos y una alta rotación comercial, pero necesitan capital de trabajo, infraestructura de riego, tecnología y manejo poscosecha. El financiamiento debe acompañar esas necesidades y no limitarse a cubrir la compra inicial de insumos.
El dato también permite dimensionar el papel de FUNDER en la cadena: su aporte no sustituye el crédito bancario ni la inversión de los supermercados, pero puede facilitar que pequeños productores accedan a recursos y asistencia para cumplir requisitos comerciales.
¿Cómo están conectando La Colonia y Walmart a los agricultores con el consumidor?
Los supermercados se han convertido en actores importantes para la formalización de la oferta hortícola. Su interés no se limita a comprar producto: necesitan proveedores capaces de abastecer cantidades constantes, cumplir estándares de calidad, entregar a tiempo y responder a variaciones de la demanda.
La Colonia y De Mi Tierra. El programa nació en 2008 con 16 productores y un producto, la papa. La información institucional actual presenta una red de 43 productos agrícolas, entre ellos apio local, acelga, pataste, lechuga de cabeza, espinaca, brócoli, coliflor, pepino, zanahoria, repollo, tomate, cebolla, rábano y remolacha. También registra 3,059 créditos y ventas acumuladas por 1,000 millones de lempiras a supermercados La Colonia. El programa articula el mercado de la cadena con financiamiento de Banco Ficohsa y asesoría técnica de FUNDER.
La variedad del portafolio es relevante porque muestra que la relación comercial ha dejado de concentrarse en uno o dos cultivos. La inclusión de apio, acelga, pataste y hortalizas de hoja amplía las oportunidades para productores que pueden especializarse en productos de menor volumen, pero con demanda específica.
Walmart y Tierra Fértil. La compañía informó que el programa beneficia en Honduras a más de 130 productores locales y a más de 2,200 personas. Sus compras a productores hondureños superaron los 26.9 millones de dólares durante 2025. La empresa también destacó el trabajo de proveedores que han mejorado sus procesos poscosecha y reducido los rechazos de producto.
La experiencia de los productores entrevistados por SOYDATOS permite entender el valor de estos acuerdos. En el caso de un proveedor agrícola, el acceso a un comprador definido antes de sembrar redujo la exposición a la incertidumbre del mercado informal. Su operación llegó a producir hasta 1,200 cajas semanales en temporadas altas, frente a un volumen regular de 400 a 600 cajas. La historia completa está en “Gracias a Walmart, pasamos de 50 a 1,200 cajas por semana de productos agrícolas”.
Ambos modelos muestran que el supermercado puede funcionar como comprador, articulador de estándares y promotor de asistencia técnica. Sin embargo, la relación comercial no elimina los riesgos: el productor debe cumplir especificaciones, mantener continuidad, controlar costos y evitar depender de un solo canal.
¿Qué necesita Honduras para convertir más producción en mejores ingresos?
La prioridad no consiste únicamente en aumentar las toneladas. El país necesita fortalecer la planificación de siembras, mejorar la información de mercado y ampliar la infraestructura que permite conservar y comercializar productos perecederos.
Un sistema de información que reúna precios de finca, mercados mayoristas, ferias y supermercados ayudaría a productores y compradores a anticipar excedentes y faltantes. También permitiría comparar los precios por unidad de peso, calidad y variedad, evitando que referencias distintas se presenten como si fueran equivalentes.
El segundo frente es la infraestructura. Riego, reservorios, centros de acopio, selección, lavado, refrigeración y transporte pueden reducir pérdidas y ampliar el tiempo disponible para comercializar. El tercero es el financiamiento: los créditos deben responder a ciclos productivos, inversiones tecnológicas y contratos de compra, con especial atención a pequeños agricultores.
La oportunidad también está en diversificar. La demanda de lechuga, apio, acelga, brócoli, coliflor, pataste y otras hortalizas puede abrir espacios para productores especializados, siempre que existan compradores, estándares claros y una logística que permita entregar producto fresco.
La mirada de la directora de SOYDATOS
La horticultura hondureña tiene una ventaja que no siempre se traduce en rentabilidad: produce volúmenes importantes y cuenta con compradores formales interesados en ampliar la oferta nacional. El reto está en conectar mejor la producción con la demanda y reducir las pérdidas que aparecen entre la finca y el punto de venta.
Los programas de La Colonia y Walmart muestran que los acuerdos comerciales, el financiamiento y la asistencia técnica pueden transformar la relación entre agricultores y supermercados. FUNDER, por su parte, ofrece una referencia del financiamiento disponible, aunque la participación de las hortalizas en su cartera todavía es pequeña frente a otros rubros.
El siguiente salto requiere más información sobre consumo, precios y producción por cultivo; inversión en agua y manejo poscosecha; y una coordinación más precisa de las siembras. El país no necesita solamente cosechar más tomates, repollos o lechugas. Necesita que una proporción mayor de esa cosecha llegue al mercado con calidad, en el momento adecuado y con un precio que remunere el trabajo agrícola.
La competitividad de las hortalizas no se define únicamente en la parcela. Se define en toda la cadena, desde la semilla y el agua hasta el anaquel del supermercado.