Mapfre vuelve al primer lugar regional con US$11,044 millones en primas mientras América Latina redefine el negocio entre seguros de Vida, No Vida, concentración y diversificación.
El mercado asegurador latinoamericano no está creciendo con la misma fuerza en todos sus segmentos ni en todos sus países. Mientras el negocio regional avanzó apenas 1.5% en 2025, algunas compañías están ganando posiciones gracias a la diversificación, la expansión geográfica y una mayor exposición a los seguros No Vida.
En ese escenario, Mapfre recuperó el primer lugar regional por volumen de primas, con US$11,044 millones y un crecimiento ligeramente superior al 1%. Bradesco, que ocupaba el primer lugar en la edición anterior, descendió al segundo puesto con US$10,301 millones después de reducir sus ingresos 13.2%.
Para Honduras, el movimiento resulta relevante porque el país forma parte de un mercado centroamericano donde las aseguradoras internacionales compiten con grupos locales y regionales por un negocio que ya mueve miles de millones de dólares.
SOYDATOS EXPRESS
- US$11,044 millones en primas colocaron nuevamente a Mapfre en el primer lugar de América Latina.
- 1.5% creció el mercado asegurador latinoamericano durante 2025, hasta US$218,345 millones.
- 4.6% avanzó el segmento de No Vida, mientras Vida retrocedió 2.6%.
- L10,389.8 millones sumaron las primas netas del sistema asegurador hondureño a junio de 2025, según la CNBS.
- 24% alcanzó la rentabilidad sobre patrimonio del sistema asegurador hondureño a junio de 2025.
El liderazgo cambió de manos por una razón empresarial
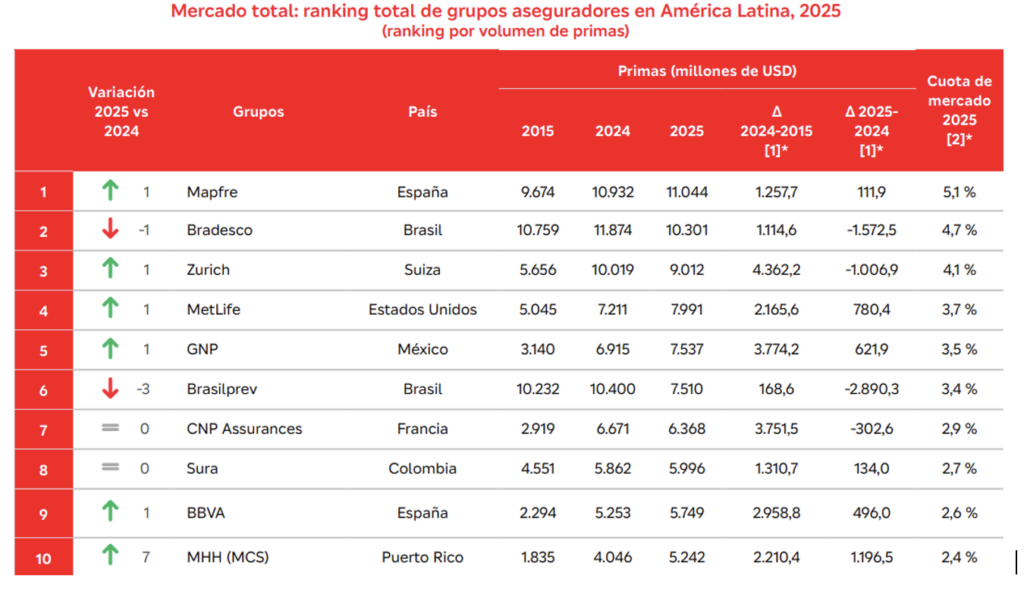
Mapfre no recuperó el primer lugar simplemente porque el mercado regional creciera. Su ventaja estuvo en la diversificación geográfica y de negocios, que permitió compensar las diferencias entre países y segmentos. Así lo explica Mapfre Economics en el informe utilizado para elaborar el ranking.
El movimiento de Bradesco muestra el otro lado de la historia. La compañía cayó 13.2% hasta US$10,301 millones, afectada principalmente por el deterioro del ramo de Vida Ahorro en Brasil y por la depreciación del real.
Los cinco mayores grupos por volumen de primas
| Grupo | Primas 2025 |
|---|---|
| Mapfre | US$11,044 millones |
| Bradesco | US$10,301 millones |
| Zurich | US$9,012 millones |
| MetLife | US$7,991 millones |
| GNP | US$7,537 millones |
La diferencia entre Mapfre y Bradesco es de aproximadamente US$743 millones, mientras que Zurich queda unos US$2,032 millones por debajo del nuevo líder.
No se trata solamente de tamaño. El ranking muestra cómo las compañías con presencia en distintos mercados pueden amortiguar mejor las variaciones de un país específico.
América Latina está comprando más seguros No Vida
Uno de los cambios más claros aparece al separar el mercado en dos grandes negocios.
El sector asegurador regional alcanzó US$218,345 millones en 2025. Sin embargo, el comportamiento interno fue muy diferente. No Vida creció 4.6% hasta US$127,300 millones, mientras Vida cayó 2.6% hasta aproximadamente US$91,000 millones.
| Segmento | Mercado latinoamericano 2025 |
|---|---|
| No Vida | US$127,300 millones |
| Vida | US$91,000 millones |
La diferencia es importante para las compañías que operan en mercados como Honduras.
No Vida reúne negocios como automóviles, daños, incendio, salud y otros riesgos patrimoniales. Son productos directamente vinculados con la actividad económica, los activos de las empresas y la protección de hogares.
Vida, por su parte, tuvo un año más complicado, particularmente por la caída del negocio brasileño de ahorro.
Brasil explica buena parte del retroceso de Vida
El caso brasileño es uno de los elementos centrales del informe. Los cambios regulatorios y fiscales redujeron el atractivo de los productos VGBL, que representan 66.2% del volumen de Vida en Brasil. A esto se añadió la depreciación del real, que amplificó la caída cuando las cifras se expresaron en dólares.
El resultado fue una caída de 16.7% en dólares para Vida en Brasil, pese a que la reducción medida en moneda local fue de 6%.
Esto deja una lección empresarial importante para mercados más pequeños: el tamaño del mercado no elimina el riesgo cambiario, regulatorio o de concentración de productos.
La concentración es mucho mayor en Vida
El informe de Mapfre Economics encuentra otra diferencia relevante.
En No Vida, las diez mayores aseguradoras concentran 37.5% del mercado latinoamericano. En Vida, las diez mayores reúnen 53.8%. Para las 25 mayores, las concentraciones llegan a 62% y 78%, respectivamente.
| Mercado | Participación de las 10 mayores |
|---|---|
| No Vida | 37.5% |
| Vida | 53.8% |
Esto significa que Vida es un negocio considerablemente más concentrado que No Vida.
En términos empresariales, la diferencia abre una discusión sobre escala, distribución, capacidad financiera, productos de ahorro y acceso a grandes bases de clientes.
Mapfre también domina el negocio No Vida
La compañía española no solamente recuperó el liderazgo general. En No Vida alcanzó US$7,329 millones en primas y una cuota regional de 5.8%. MHH subió al segundo puesto con US$5,239 millones después de adquirir MCS en Puerto Rico, mientras Talanx ocupó la tercera posición con US$4,803 millones.
Ranking No Vida
| Posición | Grupo y primas |
|---|---|
| 1 | Mapfre — US$7,329 millones |
| 2 | MHH — US$5,239 millones |
| 3 | Talanx — US$4,803 millones |
El caso de MHH es especialmente interesante porque muestra otra vía de crecimiento: las adquisiciones.
La compra de la puertorriqueña MCS permitió que sus ingresos aumentaran cerca de 30% y que avanzara seis posiciones en el ranking. Eso convierte la consolidación regional en otro elemento que los ejecutivos del sector tendrán que observar.
México aparece como uno de los motores regionales
El informe también coloca a México en una posición relevante. MetLife concentra allí 59% de su actividad, mientras GNP desarrolla allí el 100% de su negocio. Ambas compañías se beneficiaron del dinamismo del mercado mexicano, que el informe identifica como el principal motor de crecimiento regional.
El verdadero negocio está cambiando
El ranking regional deja ver una transformación más amplia. Las aseguradoras ya no dependen exclusivamente de crecer en primas dentro de un solo país. La diversificación geográfica, las adquisiciones y el equilibrio entre Vida y No Vida se están convirtiendo en herramientas para estabilizar los resultados.
Mapfre recuperó el liderazgo precisamente en un año en el que el crecimiento regional fue moderado. Su desempeño muestra el valor de tener exposición diversificada cuando un mercado importante enfrenta problemas regulatorios, económicos o cambiarios.
Para Honduras, esto coloca sobre la mesa una conversación que va más allá de las compañías de seguros.
Bancos, empresas, Gobierno y consumidores están vinculados al desarrollo del mercado asegurador, porque detrás de cada póliza existen créditos, vehículos, viviendas, infraestructura, comercio, salud, agricultura y patrimonio empresarial.
La mirada de la Directora de soydatos.hn
El dato que más interesa a Honduras no es solamente que Mapfre haya recuperado el primer lugar latinoamericano.
Lo relevante es qué está haciendo posible ese liderazgo. Diversificación, escala, presencia en distintos mercados y exposición a segmentos que están creciendo. En un año en el que América Latina apenas avanzó 1.5%, esa combinación permitió a Mapfre superar nuevamente a Bradesco.
Honduras, entretanto, muestra un mercado mucho más pequeño pero dinámico. A junio de 2025 las primas crecían 11% y la rentabilidad patrimonial alcanzaba 24%, aunque los siniestros también registraban un fuerte incremento.
Para los C-level, el mensaje es claro: el seguro está dejando de ser solamente un gasto de protección y se convierte cada vez más en una herramienta de gestión de riesgo empresarial.
Para el Gobierno, el crecimiento del sector abre otra conversación sobre protección patrimonial, infraestructura, salud, catástrofes y resiliencia.
Y para las aseguradoras hondureñas, el desafío será crecer sin perder de vista la calidad de la cartera, la siniestralidad y la capacidad de absorber riesgos.
El mercado latinoamericano está creciendo, pero lo está haciendo de manera desigual. Y en esa nueva etapa, la escala ayuda, pero la diversificación puede ser decisiva.