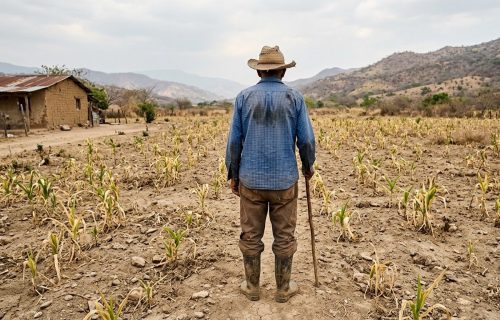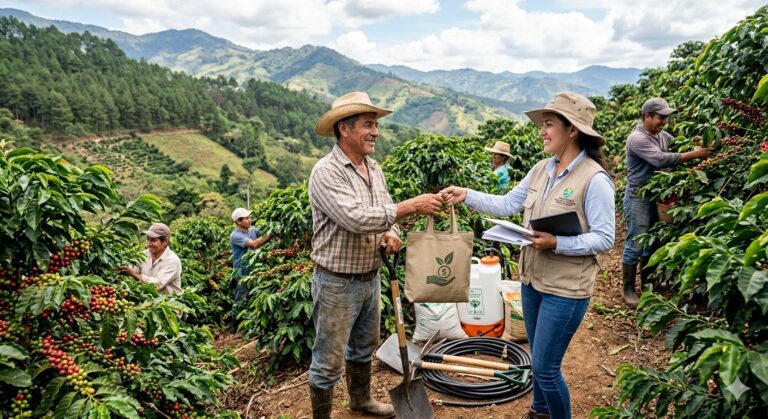
Cooperativas sin supervisión robusta, un Banadesa debilitado técnicamente y miles de pequeños productores sin acceso al financiamiento formal dibujaban un panorama preocupante para el campo hondureño. Bajo esa presión, el gobierno de Nasry Asfura reforzó la estructura crediticia y de supervisión para dinamizar la productividad rural y atraer capital a un sector clave de la economía nacional.
Supervisión reforzada y rol ampliado de la CNBS
La designación de Nicolás García y Gustavo Solórzano al frente de la Comisión Nacional de Bancos y Seguros (CNBS) marca una transición de vacío institucional a una supervisión activa que incluye no solo la banca tradicional, sino también las Cooperativas de Ahorro y Crédito que funcionan como el músculo financiero de las comunidades rurales.
Un sistema de supervisión fortalecido puede mitigar riesgos, como morosidad y prácticas opacas, y facilitar que estas cooperativas accedan a fondos de segundo piso con tasas más competitivas. Esa es una señal positiva para analistas que ven en la seguridad jurídica un factor decisivo para capitales nacionales e internacionales.
Banadesa: del rescate técnico al crédito flexible
El nombramiento de Héctor Vidal Cerrato como presidente ejecutivo del Banco Nacional de Desarrollo Agrícola (Banadesa) responde a la necesidad de transformar esta entidad estatal en un facilitador de crédito adaptado al pequeño productor, algo que la banca tradicional no siempre ofrece.
La estrategia es clara: estructurar líneas de «crédito flexible» diseñadas para responder a ciclos productivos, capacidad de pago y condiciones climáticas cambiantes. Esto, combinado con una mayor previsibilidad de desembolsos, es considerado por especialistas como esencial para reducir brechas de inclusión financiera y promover la productividad rural en todos los rincones del país.
Actores claves en el financiamiento del agro
El sistema de crédito rural hondureño no funciona de forma aislada; depende de un entramado de instituciones públicas, privadas y de cooperación que amplían el acceso al financiamiento. Entre ellas:
-
Banco Nacional de Desarrollo Agrícola (Banadesa): institución estatal encargada de facilitar financiamiento a sectores agrícola, ganadero y agroindustrial con condiciones accesibles y amplios plazos de pago.
-
Banrural: banca privada con líneas rotativas de crédito que atienden la agroindustria y agronegocios, brindando asesoría y financiamiento competitivo a empresas rurales.
-
Funder (Fundación para el Desarrollo Empresarial Rural): no solo facilita acceso al crédito, sino que organiza a productores en Cajas Rurales, creando sujetos de crédito viables donde antes no existían.
-
BCIE (Banco Centroamericano de Integración Económica): el mayor proveedor de fondos multilaterales de segundo piso; aprobó un programa de US$100 millones para créditos a agroindustria y cajas rurales, beneficiando a decenas de miles de productores y familias rurales.
-
AGROAHIBA: fondo de garantías para pequeños y micro productores del agro, creado por la Asociación Hondureña de Instituciones Bancarias (AHIBA), que mejora condiciones de crédito en bancos comerciales al respaldar parte de la deuda.
-
FHIA (Fundación Hondureña de Investigación Agrícola): aportadora de asistencia técnica y paquetes tecnológicos, reduciendo el riesgo de impago por malas cosechas y elevando la productividad.
-
Proyectos como ACDI/VOCA: iniciativas de cooperación que fortalecen la capacidad de instituciones financieras para ofrecer crédito y servicios a agricultores, elevando la inclusión financiera rural.
Este entramado busca no solo ofrecer recursos financieros, sino articularlos con asistencia técnica, capacitación productiva y acompañamiento institucional.
Política monetaria y dinámica de cooperación multilateral
El Banco Central de Honduras (BCH) juega un rol crucial en este ecosistema: controla presiones inflacionarias mientras habilita encajes legales diferenciados o líneas preferenciales para el sector agropecuario. A su vez, iniciativas como el programa del BCIE, que destina US$100 millones para la agroindustria y cajas rurales, apuntan a fortalecer la red crediticia y aumentar la productividad distribuida en miles de hectáreas en todo el país.
Sin embargo, el reto para el gobierno de Asfura es garantizar que estos recursos se canalicen de manera efectiva, alejados de la concentración en grandes agroindustrias y enfocados en el agricultor de subsistencia y en las cooperativas que actúan como intermediarios financieros.
Desafíos estructurales del crédito rural
Pese a los avances, persisten retos críticos que podrían limitar el impacto del nuevo modelo de financiamiento:
-
Sostenibilidad vs. Inclusión: entidades como Banadesa deben prestar dinero pero también recuperar fondos; las condonaciones pasadas han erosionado la cultura de pago.
-
Riesgo climático: sequías y otros fenómenos elevan la vulnerabilidad de los préstamos agrícolas, aumentando la necesidad de seguros y asistencia técnica integrados al crédito.
Además, la dispersión geográfica, las brechas de infraestructura y la heterogeneidad productiva siguen siendo obstáculos importantes para una distribución equitativa de los recursos financieros.
Oportunidades en la nueva configuración financiera
A pesar de los riesgos, el fortalecimiento de la supervisión y la articulación de instituciones de crédito generan oportunidades significativas:
-
La presencia de perfiles técnicos y legales en la CNBS envía una señal de seguridad jurídica que puede atraer líneas de crédito externas y mejorar la percepción de riesgo del país.
-
El diseño de mecanismos financieros como AGROAHIBA y el financiamiento del BCIE para cajas rurales y agroindustria apunta a romper cuellos de botella crediticios históricos y expandir la base de productores con acceso a financiamiento formal.
-
El enfoque en crédito flexible y asistencia técnica integrada puede contribuir a frenar la migración rural al generar empleo estable en comunidades productoras.
Honduras ante una nueva etapa de desarrollo rural
Hoy, el campo hondureño está inserto en una apuesta institucional que combina supervisión estricta, financiamiento diversificado y asistencia técnica integrada. La coherencia entre políticas públicas y mecanismos financieros será determinante para que el crédito rural no se quede en gestión burocrática, sino que llegue con impacto productivo real.
La verdadera prueba de este modelo será su capacidad para traducir recursos en producción, empleo y resiliencia, articulando a pequeños agricultores, cooperativas, banca y organismos multilaterales en un mismo objetivo: transformar el sector rural en un motor sostenible de crecimiento económico para Hondureños de todas las regiones.