El mercado dejó atrás los precios extraordinarios de 2024, pero Ghana y Costa de Marfil vuelven a enfrentar problemas de producción mientras Ecuador amplía su presencia y Honduras mantiene una oferta pequeña.
El cacao vuelve a moverse en un mercado donde una tonelada puede cambiar de valor en cuestión de semanas. El 10 de noviembre de 2026, el precio diario de referencia de la ICCO fue de US$4,906 por tonelada, frente a US$5,145 el día anterior. En Nueva York, el futuro cerró en US$4,841.67, mientras Londres marcó 3,730.67 libras esterlinas.
Es un mercado muy diferente al de 2024 y comienzos de 2025, cuando el cacao llegó a superar los US$11,000 por tonelada. La ICCO calcula que el promedio de su indicador durante 2024/25 fue de US$6,612 por tonelada, 39% más que el año anterior. El precio subió por la caída de la producción, bajos inventarios y problemas climáticos, pero después descendió cuando aumentó la oferta y la demanda industrial perdió fuerza.
Para Honduras, el contraste es grande. El país produce actualmente entre 1,700 y 2,000 toneladas de cacao al año y exportó 915 toneladas en 2025, con ingresos de aproximadamente US$3.8 millones. Hasta septiembre de 2026 había exportado unas 630 toneladas por cerca de US$2.8 millones.
La diferencia entre el tamaño del mercado mundial y la producción hondureña es, precisamente, una de las historias económicas más importantes del cacao centroamericano.
SOYDATOS EXPRESS | 5 cifras para entender el mercado
1. US$4,906.39 por tonelada. Fue el precio diario ICCO del 10 de noviembre de 2026.
2. 4.733 millones de toneladas. Fue la producción mundial estimada para 2024/25, mientras las moliendas alcanzaron 4.649 millones.
3. 37,000 toneladas. Fue el superávit mundial estimado para 2024/25, después de varios años de déficit.
4. 2 millones de toneladas. Es el volumen producido por Costa de Marfil en la temporada anterior, según Reuters.
5. 1,700–2,000 toneladas. Es la producción anual estimada de Honduras.
¿Por qué el precio del cacao ya no está en los 10,000 dólares?
El mercado pasó por un ajuste extraordinario. En 2024/25, la producción mundial aumentó 8.5% hasta 4.733 millones de toneladas, mientras las moliendas bajaron 3.3% hasta 4.649 millones. El resultado fue un superávit de 37,000 toneladas y un incremento de los inventarios finales de casi 3%, hasta 1.309 millones de toneladas. La relación entre inventarios y molienda llegó a 28.2%.
La secuencia explica buena parte de la caída del precio. Cuando faltaba cacao, las fábricas pagaban más por conseguir grano. Cuando comenzó a recuperarse la producción y la industria redujo molienda, el mercado dejó de pagar las primas extraordinarias de los meses anteriores.
La ICCO describe 2024/25 como un período de volatilidad excepcional. El indicador llegó a máximos históricos durante la primera parte de la temporada y después descendió de manera sostenida a medida que mejoraron las expectativas de oferta y aumentaron los inventarios.
Pero la historia no terminó allí. El nuevo ciclo vuelve a estar condicionado por el clima en África occidental.
¿Qué está pasando con Ghana?
Ghana es el segundo productor mundial y su producción ha entrado nuevamente bajo presión. La ICCO estimó 597,400 toneladas para Ghana en 2024/25, frente a 449,000 toneladas el ciclo anterior. La recuperación fue importante, pero todavía estuvo muy por debajo de las más de un millón de toneladas producidas en 2020/21.
Para 2026/27, la Cocoa Marketing Company de Ghana proyectó una producción de entre 470,000 y 620,000 toneladas, frente a unas 760,000 toneladas de la temporada anterior. Eso implica una posible reducción de entre 18% y 38%, dependiendo del escenario.
La explicación incluye varios factores. El responsable de Cocoa Marketing Company, Wisdom Kofi Dogbey, identificó árboles envejecidos, enfermedades y problemas de polinización. La organización señaló que la polinización está mostrando problemas que no se habían observado en dos décadas.
A esto se suma el clima. Ghana tuvo lluvias excesivas en mayo y junio, posteriormente enfrentó condiciones asociadas con El Niño y además mantiene problemas estructurales en sus plantaciones. COCOBOD estimó en julio que la producción podría caer al menos 16% en 2026/27.
La situación de Ghana es relevante porque su producción representa una parte importante del suministro mundial. En 2024/25 produjo alrededor de 597,400 toneladas, frente a 4.723 millones de toneladas de producción mundial estimada.
¿Por qué Costa de Marfil vuelve a preocupar al mercado?
Costa de Marfil es el principal productor mundial y su escala supera ampliamente a cualquier otro país. La ICCO estimó su producción 2024/25 en 1.681 millones de toneladas. Ghana ocupó el segundo lugar con 597,400 toneladas y Ecuador el tercero con 569,000. Pero ahora Costa de Marfil enfrenta una amenaza climática.
La agencia meteorológica SODEXAM advirtió que un El Niño excepcionalmente fuerte podría reducir entre 21% y 25% la producción de cacao marfileña en 2026/27. El fenómeno podría reducir las lluvias entre 10% y 27%, acortar la temporada húmeda, prolongar la estación seca y elevar las temperaturas.
El impacto agrícola puede aparecer en varias etapas: aborto de flores, caída de frutos jóvenes, pérdida de hojas y menor disponibilidad de agua.
El país produjo más de 2 millones de toneladas en la temporada anterior, de acuerdo con Reuters, por lo que incluso una reducción porcentual relativamente pequeña representa cientos de miles de toneladas menos para el mercado mundial.
¿Quiénes producen más cacao en el mundo?
La concentración geográfica continúa siendo enorme.
Ranking mundial de producción 2024/25
| Posición | País | Producción |
|---|---|---|
| 1 | Costa de Marfil | 1.681 millones t |
| 2 | Ghana | 597,400 t |
| 3 | Ecuador | 569,000 t |
| 4 | Nigeria | 330,000 t |
| 5 | Camerún | 309,500 t |
| 6 | Indonesia | 200,000 t |
| 7 | Brasil | 190,000 t |
| 8 | Perú | 173,100 t |
| 9 | Guinea | 85,000 t |
| 10 | Colombia | 75,000 t |
La producción mundial estimada para 2024/25 fue de 4.723 millones de toneladas en la base estadística de ICCO. Los tres primeros países concentran aproximadamente 60% de la producción mundial. Costa de Marfil aporta más de una tercera parte. Ghana y Ecuador siguen a mucha distancia, pero con posiciones estratégicas diferentes.
¿Por qué Ecuador se ha convertido en el gran competidor latinoamericano?
Ecuador produjo 569,000 toneladas en 2024/25, un aumento de alrededor de 36% frente a la temporada anterior, según la ICCO.
La evolución ecuatoriana es particularmente importante para América Latina porque demuestra que el continente puede aumentar producción mientras África enfrenta problemas de oferta. Brasil produjo 190,000 toneladas; Perú, 173,100; Colombia, 75,000 y República Dominicana alrededor de 72,000 toneladas. En conjunto, Ecuador, Brasil y Perú producen mucho más cacao que Honduras.
América Latina frente a Honduras
| País | Producción 2024/25 |
|---|---|
| Ecuador | 569,000 t |
| Brasil | 190,000 t |
| Perú | 173,100 t |
| Colombia | 75,000 t |
| República Dominicana | 72,000 t |
| Guatemala | ≈11,700 t |
| Honduras | ≈2,000 t |
En una base de datos regional elaborada con información de FAO, Honduras representa aproximadamente 0.2% de la producción latinoamericana y caribeña, mientras Ecuador y Brasil juntos concentran cerca de dos tercios.
Para un productor hondureño, esta diferencia define el mercado en el que compite. Honduras no aparece en el mercado internacional como un proveedor de volumen.
Aparece como un proveedor pequeño dentro de un segmento donde calidad, origen y características del grano tienen mayor peso.
¿Cuánto produce Honduras y dónde está la cadena?
La SAG ubica la producción nacional entre 1,700 y 2,000 toneladas anuales. El cultivo se desarrolla en nueve departamentos: Cortés, Yoro, Atlántida, Colón, Olancho, Santa Bárbara, Copán, El Paraíso y Gracias a Dios. En la zona noroccidental se concentran aproximadamente 1,590 productores, con unas 1,800 manzanas cultivadas; alrededor de 1,200 productores están organizados en asociaciones.
La cadena también tiene una pequeña pero creciente industria de transformación. La SAG contabiliza aproximadamente 70 empresas dedicadas a la transformación del cacao, de las cuales cerca de 60% se encuentran en la zona noroccidental. Esto permite observar el sector en tres dimensiones:
Producción agrícola, exportación de grano y transformación. Las tres todavía tienen escalas pequeñas frente al mercado internacional.
¿A dónde vende Honduras su cacao?
La estructura exportadora está bastante concentrada. Según la SAG, 80% de la producción hondureña se dirige a Centroamérica, principalmente Guatemala y El Salvador. El 20% restante llega a Suiza.
La cifra tiene importancia porque Suiza es uno de los mercados con mayor consumo de chocolate por habitante y una industria con fuerte presencia de productos premium.
SOYDATOS ya documentó esta estructura y la diferencia entre el volumen exportado y el tamaño de la demanda internacional. El cacao supera los 5,600 dólares por tonelada, pero Honduras no tiene suficiente producción.
¿Qué tan grande es el mercado europeo?
Europa ocupa una posición central en la cadena mundial. El mercado europeo de chocolate fue valorado en US$49,300 millones en 2025. Europa representó aproximadamente 48% del consumo mundial de chocolate en 2024 y es el mayor importador mundial de cacao en grano, pasta, manteca y polvo.
La Unión Europea concentró 58% de las importaciones mundiales de cacao en grano en 2024. Las importaciones europeas desde países productores llegaron a aproximadamente 1.8 millones de toneladas ese año. La mayor parte del mercado europeo sigue siendo cacao convencional.
Aproximadamente 90% del cacao que llega a Europa corresponde a cacao bulk, mientras el cacao specialty representa menos de 10% del mercado. Esta proporción es importante para Honduras porque explica dónde está la diferencia de precios. El mercado masivo compra grandes volúmenes. El mercado especializado compra cantidades menores y paga por atributos específicos.
¿Qué países europeos consumen más chocolate?
El consumo por habitante muestra una concentración todavía mayor.
Ranking europeo de consumo de chocolate
Suiza: 10.9 kg por habitante
Estonia: 9.0 kg
Alemania: 8.9 kg
Finlandia: 8.6 kg
Lituania: 6.9 kg
El promedio mundial ronda 0.9 kg por habitante. Los datos de Chocosuisse para 2025 colocan el consumo suizo en 10.3 kg por persona, después de 10.6 kg en 2024. La diferencia entre esos mercados y el promedio mundial es enorme. Para Honduras, además, Suiza no es solamente un mercado consumidor. Ya es destino de aproximadamente una quinta parte de su cacao exportado, de acuerdo con la SAG.
¿El consumidor europeo está comprando menos chocolate?
El precio del cacao llegó al consumidor. El caso suizo muestra cómo funciona la relación entre precio y volumen. En 2025, las empresas suizas vendieron 192,548 toneladas de chocolate, 7.9% menos que en 2024. Las ventas nacionales bajaron 4.4% y las exportaciones 9.3%.
Sin embargo, los ingresos aumentaron 11.8%, hasta 2,467 millones de francos suizos. El consumo per cápita bajó de 10.6 a 10.3 kg. La combinación es significativa: menos toneladas vendidas y más ingresos. El precio de los productos puede subir incluso cuando el volumen se reduce.
Para la cadena del cacao, esto ayuda a explicar por qué un mercado puede mostrar crecimiento monetario mientras la industria utiliza menos materia prima.
¿Qué productos están creciendo dentro del chocolate?
El mercado europeo está dividido entre el chocolate industrial de gran volumen y segmentos premium de menor escala. El CBI identifica un crecimiento de la categoría bean-to-bar, en la que el fabricante controla la transformación desde el grano hasta la barra.
Las exportaciones europeas de chocolate procedente de países productores aumentaron a una tasa promedio de 23% anual entre 2019 y 2023, aunque desde una base pequeña. Colombia, Perú, México, Brasil, Vietnam y Tailandia estuvieron entre los principales proveedores.
El segmento specialty sigue siendo pequeño: representa menos de 10% del mercado europeo de cacao. Pero el mercado de chocolate artesanal ha crecido aproximadamente al doble del ritmo del mercado de cacao commodity durante las últimas dos décadas. Europa concentra alrededor de 49% de las empresas craft chocolate del mundo.
Esto coloca a América Latina en una posición particular: buena parte del cacao utilizado por fabricantes bean-to-bar procede de países latinoamericanos.
¿Qué está pasando en Suiza?
Suiza es un caso especialmente interesante para Honduras. En 2025, la industria suiza produjo ventas por 192,548 toneladas, de las cuales 136,829 toneladas fueron exportadas. El mercado interno absorbió 55,719 toneladas. Las exportaciones representaron 71.1% del volumen vendido por la industria suiza.
Los principales destinos del chocolate suizo fueron:
- Alemania: 28,461 toneladas
- Reino Unido: 12,774
- Francia: 12,389
- Canadá: 9,083
- Estados Unidos: 8,733
La industria suiza, por tanto, funciona como un gran transformador y exportador de chocolate, mientras importa cacao y productos semielaborados.
Para el cacao hondureño, esa estructura importa porque existe demanda por materia prima, pero la competencia se produce en un mercado donde la calidad y la diferenciación pesan más que el volumen.
¿Qué lugar ocupa América Latina en el cacao mundial?
La región tiene una característica que la distingue de África. Mientras Costa de Marfil y Ghana dominan la producción mundial de cacao bulk, América Latina tiene una participación mucho más fuerte en cacao fino, especialidad, origen y producción diferenciada.
La producción de Ecuador, Brasil, Perú, Colombia y República Dominicana convierte a América Latina en el segundo gran polo productivo después de África. La ICCO estimó para 2024/25 alrededor de 1.15 millones de toneladas producidas en América, con Ecuador a la cabeza. Honduras está muy lejos de esa escala.
Pero su producción se encuentra dentro de una región que tiene compradores, genética, conocimiento de fermentación, mercados de especialidad y una relación histórica con fabricantes de chocolate.
¿Qué significa todo esto para el productor hondureño?
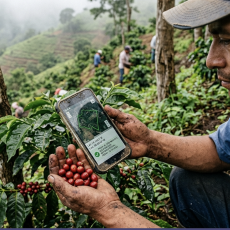
El productor recibe un precio que está relacionado con el mercado internacional, pero no recibe automáticamente el precio de la bolsa. La calidad puede modificar el valor comercial del grano.
La propia SAG señala que el precio de referencia puede variar según la calidad del cacao y las condiciones del mercado. En septiembre reportaba un precio internacional cercano a US$5,900 por tonelada. Por eso no resulta suficiente comparar el precio internacional con el ingreso de una finca.
Hay que observar también el volumen producido, el rendimiento por manzana, las pérdidas poscosecha, el porcentaje exportable y el diferencial obtenido por calidad.
¿Qué tamaño tiene la brecha entre Honduras y sus competidores?
La diferencia se vuelve muy visible al comparar producción. Si Honduras produce unas 2,000 toneladas, Ecuador produce alrededor de 569,000. Ecuador produce aproximadamente 285 veces más. Brasil produce unas 95 veces más. Perú, unas 87 veces más. Colombia, unas 38 veces más.
Incluso Guatemala, con alrededor de 11,700 toneladas, produce casi seis veces más que Honduras. Estos números explican por qué Honduras no participa en el mercado mundial como proveedor de volumen. Su participación depende de segmentos mucho más pequeños.
¿Dónde está el cacao hondureño dentro de la cadena de valor?
La cadena hondureña todavía está muy concentrada en el grano. La SAG registra 915 toneladas exportadas en 2025, equivalentes a unos US$3.8 millones. Para 2026, hasta septiembre, las exportaciones alcanzaban 630 toneladas y unos US$2.8 millones.
Mientras tanto, existen unas 70 empresas transformadoras. La distancia entre ambos datos muestra que la transformación ya existe, aunque todavía trabaja con una materia prima nacional pequeña. El mercado internacional, entretanto, compra mucho más que granos. Compra manteca, polvo, pasta, chocolate, coberturas, ingredientes para alimentos y productos terminados.
En 2024, por ejemplo, Países Bajos exportó alrededor de US$1,300 millones de cacao en polvo natural 20-24% de grasa, mientras Estados Unidos fue el principal importador de ese producto con unos US$449 millones. El negocio mundial, por tanto, se extiende mucho más allá de la mazorca.
¿Qué está pasando con el consumo fuera de Europa?
El consumo mundial no tiene la misma estructura que Europa. El promedio mundial de chocolate es de alrededor de 0.9 kg por persona al año, pero los grandes consumidores europeos multiplican esa cifra varias veces.
En mercados como India y China el consumo per cápita continúa siendo mucho menor que en Europa, aunque sus poblaciones convierten cualquier aumento pequeño por habitante en un volumen potencial considerable.
Una medición de Statista para 2026 estima alrededor de 0.3 kg por persona en India y 0.1 kg en China, frente a 8.1 kg en Alemania y 7 kg en Suiza en esa misma base estadística.
El mercado mundial, por tanto, tiene dos velocidades: consumo alto y maduro en Europa y Norteamérica, y consumo per cápita mucho menor en buena parte de Asia. Eso explica por qué las grandes empresas de chocolate observan Asia no solamente como mercado actual, sino como espacio de crecimiento.
¿Qué está cambiando en la demanda?
El precio ha empezado a modificar el comportamiento del consumidor. El análisis del CBI identifica tres factores simultáneos en Europa: inflación, aumento del costo de vida y cacao más caro, elementos que han reducido la demanda de corto plazo. También señala que la incertidumbre de precios está haciendo más difícil planificar la cadena.
Pero la demanda premium no desapareció. Los productos con certificación, sostenibilidad, origen y calidad siguen teniendo espacio. El cacao specialty representa menos de 10% del mercado europeo, pero el segmento de chocolate artesanal y bean-to-bar continúa expandiéndose.
Para Honduras, esa diferencia es fundamental porque su producción es demasiado pequeña para competir por los grandes contratos de cacao bulk.
¿Qué papel juega la trazabilidad?
El cacao se encuentra entre los productos alcanzados por el Reglamento Europeo sobre Deforestación, EUDR. La regulación exige información que permita demostrar el origen del producto y su condición libre de deforestación.
Europa ya es el principal importador mundial de cacao y alrededor de 58% de las importaciones globales de cacao en grano entraron en el mercado europeo en 2024. Esto convierte la trazabilidad en una parte cada vez más visible de la operación comercial.
Para un productor hondureño, la información de la finca deja de ser solamente un registro agrícola y pasa a formar parte de la documentación de la cadena internacional.
¿Cuál es la fotografía del cacao hondureño frente al mundo?
| Indicador | Honduras | Mercado mundial |
|---|---|---|
| Producción anual | 1,700–2,000 t | 4.7 millones t |
| Exportaciones 2025 | 915 t | — |
| Valor exportado 2025 | US$3.8 M | — |
| Empresas transformadoras | ≈70 | — |
| Productores zona noroccidental | ≈1,590 | — |
| Principal destino | Centroamérica | — |
| Segundo mercado señalado | Suiza | — |
| Precio ICCO 10 nov. 2026 | — | US$4,906/t |
| Principal productor | — | Costa de Marfil |
| Principal productor latinoamericano | — | Ecuador |
¿Qué puede pasar con el precio en los próximos meses?
El mercado enfrenta fuerzas opuestas. Por un lado están Ghana, Costa de Marfil, El Niño y los problemas estructurales de las plantaciones africanas.
Por otro están los inventarios recuperados, la menor molienda y el consumidor que está reaccionando al precio del chocolate. La ICCO ya mostró que el mercado puede pasar rápidamente de déficit a superávit cuando cambia la relación entre producción y molienda. En 2024/25, la producción superó la molienda en 84,000 toneladas y el saldo neto terminó en un superávit de 37,000 toneladas después de ajustes estadísticos.
Por eso el precio de noviembre no puede interpretarse aisladamente. Una reducción importante de las cosechas africanas puede volver a tensar el mercado, pero una demanda industrial débil puede limitar la subida.
¿Qué está viendo el mercado que también debería mirar Honduras?
Los números actuales muestran cinco movimientos simultáneos: África occidental sigue siendo el centro del riesgo de oferta. Ecuador está aumentando su peso dentro del mercado mundial. Europa sigue concentrando la mayor demanda y transformación. El chocolate se está encareciendo mientras el volumen vendido puede disminuir. Honduras mantiene una producción pequeña y una alta concentración de sus exportaciones en Centroamérica.
El resultado es un mercado mundial mucho más complejo que el de hace dos años. El precio ya no cuenta toda la historia. La producción, los inventarios, la molienda, el clima, el origen, la trazabilidad y el comportamiento del consumidor están moviendo simultáneamente el valor del cacao.
Y Honduras está dentro de esa cadena, aunque su participación productiva sea todavía muy pequeña.
La mirada de la directora de SOYDATOS, Linda Gutiérrez
El cacao hondureño tiene un problema que no se resuelve mirando la pizarra internacional. El mundo puede estar pagando US$5,000 o US$6,000 por tonelada, pero Honduras sigue produciendo alrededor de 2,000 toneladas y exportó apenas 915 toneladas en 2025. Esa es la dimensión real del negocio.
Mientras Ghana puede perder cientos de miles de toneladas y Ecuador produce más de medio millón, Honduras todavía está hablando de miles. La oportunidad económica del cacao no está en compararse con los grandes productores por volumen, sino en entender por qué un mercado que mueve millones de toneladas también está pagando por origen, calidad y trazabilidad.
Los datos muestran otra realidad: 80% del cacao hondureño va a Guatemala y El Salvador y 20% llega a Suiza. Al mismo tiempo, Europa concentra 58% de las importaciones mundiales de cacao en grano y casi la mitad del consumo mundial de chocolate. Honduras está dentro del mercado, pero todavía ocupa una esquina muy pequeña.
El dato que más debería observarse no es solamente el precio internacional. Es la distancia entre lo que el mundo compra y lo que Honduras es capaz de producir.