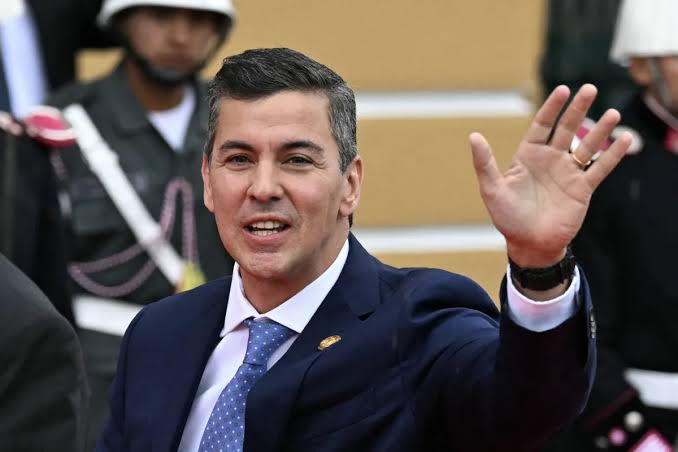
La crisis de una entidad financiera de crecimiento acelerado terminó arrastrando a Santiago Peña y abrió una pregunta que preocupa a depositantes, inversionistas y gobiernos de la región: ¿qué ocurre cuando un país con buenos indicadores económicos descubre que su mayor vulnerabilidad está en la confianza de sus instituciones?
Hasta hace pocos días, Paraguay era uno de los ejemplos económicos que más llamaban la atención en América Latina.
El país había logrado combinar crecimiento, una inflación relativamente contenida, una deuda pública manejable y una reputación de disciplina macroeconómica que le permitió alcanzar el grado de inversión con algunas de las principales agencias calificadoras. Para un país sudamericano de poco más de seis millones de habitantes, esa combinación se había convertido en una de sus principales cartas de presentación ante los inversionistas.
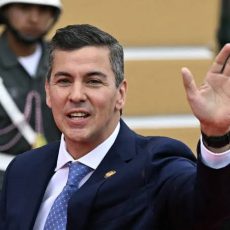
Hoy, sin embargo, la conversación es otra. La intervención y posterior proceso de resolución de Ueno Bank dejó sin acceso normal a sus recursos a cerca de tres millones de clientes, puso bajo presión cientos de millones de dólares en fondos públicos y desencadenó una crisis política que terminó alcanzando al presidente Santiago Peña.
La entidad había crecido a una velocidad extraordinaria. Pero detrás de su expansión, el Banco Central detectó un deterioro severo de su solvencia. El caso se agravó por cuestionamientos sobre créditos vinculados con empresas relacionadas con sus propietarios y por la concentración de importantes depósitos públicos en la institución.
La crisis terminó rompiendo el muro entre la economía y la política. Peña anunció su renuncia este jueves, en medio de una creciente presión social y parlamentaria. Su salida, sin embargo, no resuelve automáticamente el problema. Paraguay enfrenta ahora una prueba más compleja: demostrar que la caída de Ueno fue la crisis de un banco y no la señal de una debilidad más profunda en la supervisión de su sistema financiero.
¿Cómo un banco llegó a convertirse en una crisis nacional?
Las cifras ayudan a entender la dimensión del terremoto. Ueno Bank tenía cerca de 2.9 millones de clientes, una cifra extraordinaria para un país de alrededor de seis millones de habitantes. La institución había convertido su modelo digital y su rápido crecimiento en una historia de modernización financiera. Pero cuando el Banco Central decidió intervenirla, esa misma masividad amplificó el impacto.
Durante las primeras horas de la crisis, millones de usuarios quedaron sin acceso normal a sus cuentas, tarjetas y aplicaciones. Para muchas personas, el problema dejó de ser una discusión sobre indicadores bancarios: se convirtió en una pregunta inmediata sobre cómo pagar alimentos, salarios, medicamentos y otras necesidades cotidianas.
El segundo elemento que elevó la crisis a nivel nacional fue el dinero público. Ueno concentraba entre 800 y 850 millones de dólares en depósitos de entidades estatales, incluidos recursos vinculados con el sistema de pensiones y otras instituciones públicas. La dimensión de esos fondos convirtió el caso en un problema que iba mucho más allá de los clientes privados.
Las cinco cifras que explican la dimensión de la crisis
- 2.9 millones de clientes: una escala excepcional para el tamaño de Paraguay.
- Entre $800 y $850 millones en fondos públicos: la crisis comprometió recursos de instituciones estatales.
- 5.56% de solvencia: frente a un mínimo regulatorio del 12%, según reportes sobre la intervención.
- Hasta unos $38,000 de garantía por depositante: un mecanismo que busca proteger a la mayoría de los clientes elegibles.
- Una crisis que ya llegó a la política: la intervención del banco derivó en protestas, investigaciones, detenciones y la salida del presidente.
La paradoja es evidente: la rapidez que convirtió a Ueno en uno de los símbolos de la nueva banca paraguaya también hizo que su caída tuviera una dimensión sistémica en la percepción de la población.
¿Por qué la crisis terminó alcanzando a Santiago Peña?
La caída de un banco no derriba por sí sola a un presidente. Para que una crisis financiera se transforme en una crisis política debe aparecer una segunda pregunta: ¿quién sabía qué y cuándo lo supo?
En el caso paraguayo, los vínculos previos de Peña con el grupo empresarial relacionado con Ueno se convirtieron en el centro de la controversia. El presidente había sido accionista del Grupo Vázquez y posteriormente se desvinculó de sus participaciones, mientras rechazaba haber cometido irregularidades.
Sin embargo, la discusión pública ya no se limitaba a la propiedad. También alcanzó a la supervisión.
La crisis provocó la salida del presidente del Banco Central – Carballo, que recientemente estuvo en Honduras -y abrió cuestionamientos sobre la capacidad de los reguladores para detectar a tiempo los problemas de una institución que había crecido con tanta rapidez y manejaba importantes recursos públicos.
El problema político de Peña fue, en el fondo, un problema de confianza. Un presidente puede pedir calma para evitar una corrida bancaria. Puede intentar proteger la estabilidad del sistema. Pero si la situación termina siendo más grave de lo que el Gobierno había transmitido, la tranquilidad puede ser interpretada después como demora, renuencia o falta de transparencia.
Esa percepción fue la que terminó por colocar a Peña en el centro de la tormenta.
¿Qué tan fuerte era la economía paraguaya antes de la crisis?
Aquí aparece la gran contradicción de la historia. Paraguay no entró a esta crisis con los indicadores de un país en recesión o al borde de un colapso fiscal. Por el contrario, su economía había mostrado un desempeño superior al promedio regional en los últimos años.
Su Producto Interno Bruto, aunque menor que el de las grandes economías sudamericanas, ha ganado relevancia gracias a una combinación de agricultura, energía, manufactura y servicios. El crecimiento reciente había fortalecido la narrativa de Paraguay como una economía pequeña, pero estable y predecible.
Ranking: las cinco fortalezas que sostenían la imagen de Paraguay
1. Crecimiento económico.
Paraguay venía registrando uno de los ritmos de crecimiento más altos de Sudamérica, impulsado por sectores productivos y una recuperación sostenida de la actividad económica.
2. Inflación relativamente contenida.
En comparación con varias economías de América Latina, Paraguay había logrado mantener una mayor estabilidad de precios, una ventaja importante para familias, empresas e inversionistas.
3. Deuda pública moderada.
Su nivel de endeudamiento se mantenía por debajo del de muchos países de la región, dando al Estado un margen fiscal que otros gobiernos latinoamericanos no poseen.
4. Grado de inversión.
La mejora de su perfil crediticio fue uno de los mayores logros económicos recientes. Alcanzar el grado de inversión significa que el país logró convencer a parte del mercado internacional de que representa un riesgo relativamente menor para los inversionistas.
5. Una reputación de previsibilidad.
Este quizá era su activo más importante y, al mismo tiempo, el más difícil de proteger. La reputación se construye durante años, pero puede ponerse en duda en cuestión de días.
La crisis de Ueno no borra automáticamente esas fortalezas. Pero sí obliga a preguntarse si los indicadores macroeconómicos estaban ocultando una vulnerabilidad institucional.
¿Cómo queda Paraguay frente a Honduras?
La comparación con Honduras permite observar con mayor claridad la posición que Paraguay había conseguido en la región.
Honduras tiene una población mayor y una economía con una estructura distinta, fuertemente vinculada a las remesas, la maquila, la agricultura y los servicios. Ambos países han buscado en los últimos años fortalecer su estabilidad macroeconómica y mejorar su capacidad para atraer inversiones.
Pero Paraguay había conseguido una ventaja importante: una mejor percepción de riesgo en los mercados internacionales.
Paraguay y Honduras: dos caminos hacia la confianza económica
| Indicador | Paraguay | Honduras |
|---|---|---|
| Tamaño de la población | Menor | Mayor |
| Perfil económico | Agricultura, energía, industria y servicios | Remesas, maquila, agricultura y servicios |
| Crecimiento reciente | Superior al promedio regional | Moderado, pero estable |
| Inflación | Relativamente contenida | Más expuesta al costo de alimentos y energía |
| Deuda pública | Moderada en términos regionales | Manejable, pero sin grado de inversión |
| Calificación crediticia | Alcanzó grado de inversión con algunas agencias | Permanece por debajo del grado de inversión |
| Principal reto actual | Recuperar la confianza institucional | Convertir estabilidad macroeconómica en mayor inversión y crecimiento |
La diferencia más importante no está en una sola cifra del PIB. Está en el costo de la confianza.
Un país con grado de inversión suele tener mayor acceso a capital y puede financiarse en mejores condiciones. Honduras todavía busca recorrer ese camino.
Pero la crisis paraguaya deja una advertencia: el grado de inversión no es un blindaje contra los problemas institucionales.
Una economía puede tener buenos números y, al mismo tiempo, enfrentar una crisis si los mercados comienzan a dudar de la independencia de sus reguladores.
¿Qué es el riesgo país y por qué ahora importa más que nunca?
El riesgo país suele explicarse con una cifra: la diferencia entre lo que un país paga por endeudarse y lo que paga una economía considerada más segura. Pero detrás de ese número hay una idea mucho más amplia.
El riesgo país es, en buena medida, una medición de confianza. Los inversionistas analizan la deuda, el crecimiento y la inflación. Pero también observan la estabilidad política, la calidad de las instituciones, la independencia de los bancos centrales y la capacidad de un Estado para responder ante una crisis.
Por eso, la caída de Ueno puede tener consecuencias que van más allá de las pérdidas de la entidad.
Reuters informó que la crisis ya había presionado los precios de los bonos soberanos paraguayos. Es una señal de que el mercado comenzó a incorporar un nuevo elemento de incertidumbre: no necesariamente la fortaleza de toda la economía, sino la capacidad institucional del país para enfrentar un problema que involucra a una empresa poderosa y políticamente conectada.
Ranking de los cuatro riesgos que ahora enfrenta Paraguay
1. Riesgo de contagio financiero.
La prioridad inmediata es demostrar que la crisis está limitada a Ueno y que el resto del sistema bancario mantiene solvencia y liquidez.
2. Riesgo institucional.
La investigación deberá demostrar si los organismos de supervisión actuaron con suficiente independencia y oportunidad.
3. Riesgo político.
La salida de Peña abre una transición que deberá ser manejada con rapidez y estabilidad para evitar que la incertidumbre política prolongue el daño económico.
4. Riesgo reputacional.
Este es el más difícil de cuantificar. Paraguay había construido una marca internacional basada en estabilidad. Recuperar esa percepción puede tomar más tiempo que resolver una crisis bancaria.
¿Qué tendría que ocurrir para que la crisis no se convierta en un problema mayor?
La respuesta de Paraguay será tan importante como la crisis misma. Una intervención bancaria puede fortalecer la confianza si demuestra que los reguladores detectan un problema y actúan. Pero puede destruirla si la población concluye que la intervención llegó demasiado tarde o que existieron protecciones especiales para determinados grupos. Paraguay enfrenta ahora cinco exámenes.
Los cinco exámenes que definirán el costo real de la crisis
1. Proteger a los depositantes.
La recuperación del acceso al dinero será la prueba más inmediata para millones de personas.
2. Evitar el contagio.
El Banco Central deberá convencer a los ciudadanos de que sus recursos en otras entidades permanecen seguros.
3. Investigar hasta el final.
La credibilidad de la investigación dependerá de que las responsabilidades se determinen sin importar el poder económico o político de las personas involucradas.
4. Garantizar una transición política estable.
La incertidumbre política puede aumentar el costo financiero de una crisis que comenzó en el sistema bancario.
5. Recuperar la confianza internacional.
Los mercados, las agencias calificadoras y los inversionistas observarán no solo qué ocurrió con Ueno, sino cómo Paraguay respondió cuando la crisis llegó.
¿Qué lección deja Paraguay para Honduras y Centroamérica?
La principal lección no es que los bancos digitales sean más riesgosos ni que el crecimiento económico sea una ilusión. La lección es más incómoda. Los indicadores económicos no sustituyen a las instituciones.
Un país puede crecer, controlar la inflación, mantener una deuda manejable e incluso obtener el grado de inversión. Pero si una crisis revela dudas sobre la independencia de los reguladores o sobre la relación entre el poder político y el poder económico, la confianza puede deteriorarse con enorme rapidez.
Para Honduras, que busca consolidar su estabilidad macroeconómica y mejorar su percepción internacional, el caso paraguayo es una advertencia y una oportunidad para observar desde fuera.
La confianza económica no se construye únicamente con buenas cifras.
También se construye cuando las instituciones demuestran que las reglas se aplican incluso en los casos más incómodos.
La gran paradoja de Paraguay
Paraguay llegó a esta crisis con muchos de los indicadores que otros países de América Latina quisieran exhibir.
Pero una crisis bancaria terminó poniendo en duda el activo que no aparece directamente en las cuentas nacionales: la confianza.
El PIB podrá seguir creciendo. La inflación podrá mantenerse bajo control. La deuda podrá continuar en niveles manejables. Pero ninguna de esas cifras, por sí sola, responde a la pregunta que hoy persigue a Paraguay:
¿Funcionaron sus instituciones cuando tuvieron que supervisar a una entidad financiera poderosa, masiva y conectada con el entorno político? La respuesta determinará si la caída de Ueno Bank queda registrada como la crisis de una institución financiera. O si se convierte en el momento en que Paraguay descubrió que su reputación económica era más frágil de lo que sus buenos números hacían pensar.