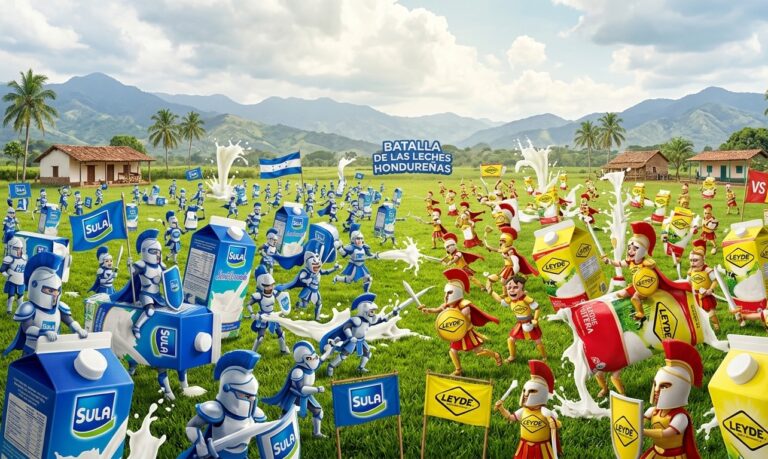
La retadora optimiza su logística regional para erosionar el dominio histórico del líder, transformando la disponibilidad en su mayor ventaja competitiva.
En Honduras, la hegemonía de Leche Sula enfrenta un desafío técnico sin precedentes. Mientras el líder defiende su escala en centros urbanos, Leche Leyde acelera con un crecimiento del 6.8%, capturando el consumo diario mediante una arquitectura de abastecimiento regionalizada que prioriza la agilidad logística sobre la inversión publicitaria tradicional.
El crecimiento de Leche Leyde no responde a una expansión de marketing convencional, sino a una reingeniería de la logística de última milla. Mientras los grandes actores del sector enfrentan estructuras de costos rígidas debido a modelos de distribución centralizados, Leyde ha identificado que el éxito en el mercado hondureño depende de eliminar las «fricciones de abastecimiento».
Al priorizar corredores agrícolas y ciudades secundarias, han logrado que el producto esté disponible en el momento exacto en que el inventario del minorista se agota, elevando la recurrencia de compra. En estos segmentos, la lealtad de marca está siendo desplazada por la disponibilidad inmediata, permitiendo que la retadora erosione la participación de mercado del líder sin necesidad de una guerra frontal de precios en los supermercados de la capital.
¿Dónde se está redibujando el mapa de la competencia logística?
La hegemonía de Leche Sula se mantiene inexpugnable en los centros de alto consumo como Tegucigalpa y San Pedro Sula, apalancada por una red histórica y una capacidad de almacenamiento masivo. Sin embargo, el mapa competitivo se está fracturando en las zonas de elasticidad logística. En regiones como el Occidente agrícola y los valles de Comayagua, la ventaja competitiva no la dicta el presupuesto publicitario, sino la agilidad del camión repartidor. Leyde ha desplegado un sistema de nodos que le permite penetrar en puntos intermedios donde el costo de servir del líder es más elevado, convirtiendo la periferia en un centro de rentabilidad estratégica y estableciendo una presión estructural que comienza a sentirse en las cifras de crecimiento anual.
¿Por qué la diferencia de modelo trasciende la simple guerra de precios?
Reducir la competencia entre Sula y Leyde a una fluctuación de centavos es ignorar la batalla por la arquitectura operativa. Leche Sula funciona como una plataforma de escala nacional: su modelo busca la dominancia de categoría y la eficiencia mediante el volumen masivo. Por el contrario, Leche Leyde ha perfeccionado un sistema modular regionalizado. Este enfoque le permite reducir el costo marginal de distribución al estar físicamente más cerca de los centros de producción y consumo local. Mientras el líder domina la «participación mental» (mindshare) del consumidor hondureño, la retadora está optimizando la «participación de bolsillo» diaria, capturando el flujo de caja del consumo cotidiano que escapa a las grandes mediciones de los supermercados.
¿Cuáles son los indicadores clave que definen la brecha actual?
| Variable clave (2026) | Análisis Comparativo del Mercado |
| Participación estimada retail | Sula retiene el 42% del mercado, mientras Leyde alcanza el 31%. |
| Velocidad de Crecimiento | Leyde acelera con un +6.8% anual frente al +2.1% del líder. |
| Cobertura Geográfica | Sula domina el entorno urbano; Leyde lidera en zonas intermedias y rurales. |
| Frecuencia de Reposición | El modelo de Leyde permite una rotación «Muy Alta» en pulperías y mercaditos. |
| Estructura de Costos | Sula se basa en economía de escala; Leyde en eficiencia logística regional. |
¿Qué estrategias definen el choque de los equipos gerenciales?
La disputa se traslada a las salas de juntas con dos visiones contrapuestas. La dirección ejecutiva de Leche Sula se concentra en una estrategia de defensa de escala, protegiendo sus márgenes mediante negociaciones de alto nivel con cadenas de retail y manteniendo una presencia institucional robusta. En contraste, el equipo comercial de Leche Leyde opera con una mentalidad de guerrilla táctica.
Su estructura descentralizada otorga autonomía a los distribuidores regionales para tomar decisiones rápidas en el punto de venta, adaptándose a las necesidades de crédito y stock de los pequeños comerciantes, lo que les permite capturar el comportamiento repetitivo del consumidor de una manera que los procesos corporativos rígidos no pueden replicar.