Evaluar impacto ambiental y social es ahora clave para acceder a financiamiento barato y mantener competitividad regional.
El futuro de la banca ya no se mide solo en utilidades. Hoy, la capacidad de gestionar riesgos climáticos y sociales define quién obtiene crédito, atrae inversiones y accede a los mercados globales. “Si un banco ignora el cambio climático, no solo arriesga activos, pierde credibilidad”, explicó un ejecutivo de un banco internacional. Honduras y Latinoamérica se enfrentan a esta nueva realidad financiera donde la sostenibilidad es la clave de la solvencia.
En 2026, los bancos que adoptan estándares internacionales no solo cumplen regulaciones: aseguran tasas preferenciales, acceso a fondos internacionales y mejor posicionamiento frente a inversionistas éticos y multilaterales.
Un marco global que obliga a la transparencia
El ISSB (International Sustainability Standards Board) ha redefinido cómo las entidades financieras reportan riesgos y oportunidades. Con IFRS S1, las instituciones deben revelar toda información que pueda afectar sus flujos de efectivo o el acceso a capital, mientras que IFRS S2 obliga a reportar específicamente sobre exposición al cambio climático, incluyendo las emisiones de alcance 3.
“Esto significa que un banco ya no puede financiar indiscriminadamente sectores contaminantes”, explicó Javier Molina, analista de finanzas sostenibles en Bogotá. Países como México, Colombia, Chile y Brasil han armonizado estas normas con taxonomías locales que definen qué se considera inversión verde, cerrando la puerta al greenwashing y reforzando la confianza de los inversionistas. En Honduras, aunque el marco regulatorio es incipiente, bancos locales ya estudian guías de la Superintendencia de Bancos y recomendaciones internacionales para alinearse con estos estándares.
Estrategia y competitividad: sostenibilidad que paga
La sostenibilidad ha dejado de ser un indicador voluntario y se ha convertido en estrategia de mitigación de riesgos y reducción de costos.
Para las entidades financieras:
-
Mitigación de riesgos de transición: Evitan activos que podrían quedar obsoletos por la descarbonización de sectores industriales.
-
Reducción del costo de capital: Acceso a Bonos Verdes y Azules con tasas preferenciales en mercados globales.
-
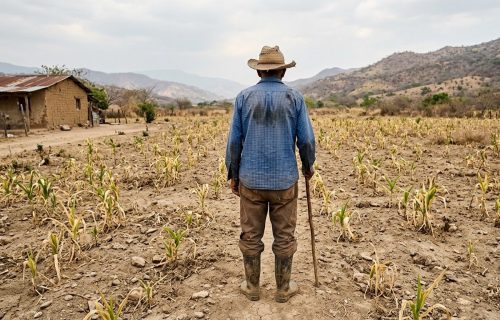
Resiliencia operativa: Evaluación de riesgos físicos como sequías e inundaciones, cruciales en regiones agroexportadoras como Honduras y Centroamérica.
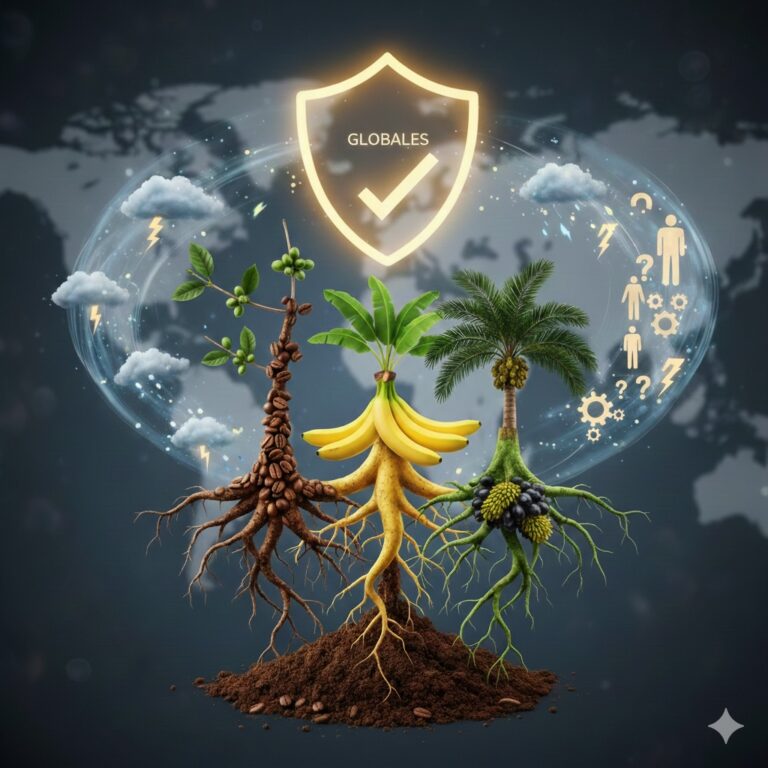
“Un banco que no considere los impactos climáticos de sus préstamos no está midiendo correctamente su exposición financiera”, afirmó Paula Gómez, consultora de sostenibilidad financiera. Este enfoque es vital en países exportadores de café, palma y banano, donde las fluctuaciones climáticas pueden afectar directamente la capacidad de repago de los clientes corporativos.
Casos de liderazgo en Latinoamérica
En la región, varias entidades marcan el rumbo:
-
Bancolombia: emisión de bonos verdes ligados a objetivos de descarbonización de clientes industriales.
-
Itaú Unibanco (Brasil): uso de inteligencia artificial para evaluar riesgos de deforestación en créditos rurales.
-
Banco de Chile: integración de riesgos climáticos en pruebas de estrés bancario, fortaleciendo la toma de decisiones frente a escenarios extremos.
Según expertos, estos bancos no solo cumplen normas; están construyendo reputación y acceso a fondos internacionales, diferenciándose en un mercado global cada vez más consciente de la sostenibilidad.
Mejores prácticas: cómo implementarlo efectivamente
Para consolidar la sostenibilidad como eje de negocio, las entidades aplican pilares claros:
-
Gobernanza de Datos ESG: integrar datos ambientales, sociales y de gobernanza en los sistemas internos, asegurando que no sean reportes aislados.
-
Doble Materialidad: evaluar tanto cómo el entorno afecta al banco como cómo las decisiones financieras impactan al ecosistema y la sociedad.
-
Inclusión Financiera: cerrar brechas de bancarización mediante digitalización, fortaleciendo depósitos y reduciendo riesgos país.
-
Descarbonización de la Cartera: metas de Net Zero 2050, con hitos intermedios a 2030, obligando a clientes corporativos a presentar planes de transición creíbles.
“La sostenibilidad ya no es un extra; es la base de la supervivencia financiera”, explicó Enrique Herrera, especialista en banca verde. En Honduras, este enfoque empieza a calar en entidades que financian sectores agrícolas, hidroeléctricos y energías renovables, anticipando normativas que podrían ser obligatorias en los próximos años.
Desafíos y oportunidades para Honduras
Aunque la región avanza, la implementación en Honduras enfrenta retos:
-
Limitaciones de conocimiento técnico sobre IFRS S1 y S2.
-
Escasa digitalización de datos ESG en bancos locales.
-
Falta de incentivos fiscales claros para inversiones verdes.
No obstante, el país tiene oportunidades: la banca puede diferenciarse en mercados internacionales ofreciendo préstamos a proyectos sostenibles, acceso a bonos verdes y servicios financieros certificados. Esto posiciona a Honduras como un actor competitivo en América Central y abre vías para atraer inversión extranjera en proyectos agrícolas, energéticos y de infraestructura resiliente.
Según datos de la Superintendencia de Bancos de Honduras, más del 40% de las entidades ya han iniciado programas de evaluación de riesgos climáticos, mostrando un interés creciente en alinear sus portafolios con estándares internacionales.
Sostenibilidad y rentabilidad: un binomio inseparable
En 2026, la sostenibilidad se traduce en rentabilidad tangible. No se trata solo de ética empresarial: los bancos que adoptan normas IFRS S1 y S2 pueden reducir riesgos de cartera, optimizar la liquidez y aumentar su reputación en mercados internacionales.
“Si un banco demuestra que entiende su exposición al cambio climático y actúa para mitigarlo, obtiene financiamiento más barato y clientes más confiables”, señaló Camila Torres, directora de inversiones ESG. Este principio aplica tanto para grandes instituciones regionales como para bancos medianos en Honduras, donde la sostenibilidad puede ser la clave para competir frente a gigantes latinoamericanos.
El sector financiero de Honduras, y Latinoamérica en general, se enfrenta a un mercado global donde la sostenibilidad ya no es opcional. La innovación en gobernanza, trazabilidad de riesgos y descarbonización de cartera define quién sobrevivirá y quién quedará rezagado en un mundo que exige resultados financieros y sociales medibles.