El Banco Central de Honduras reporta aumento de 19.2% en depósitos de hogares frente a solo 0.8% en empresas privadas.
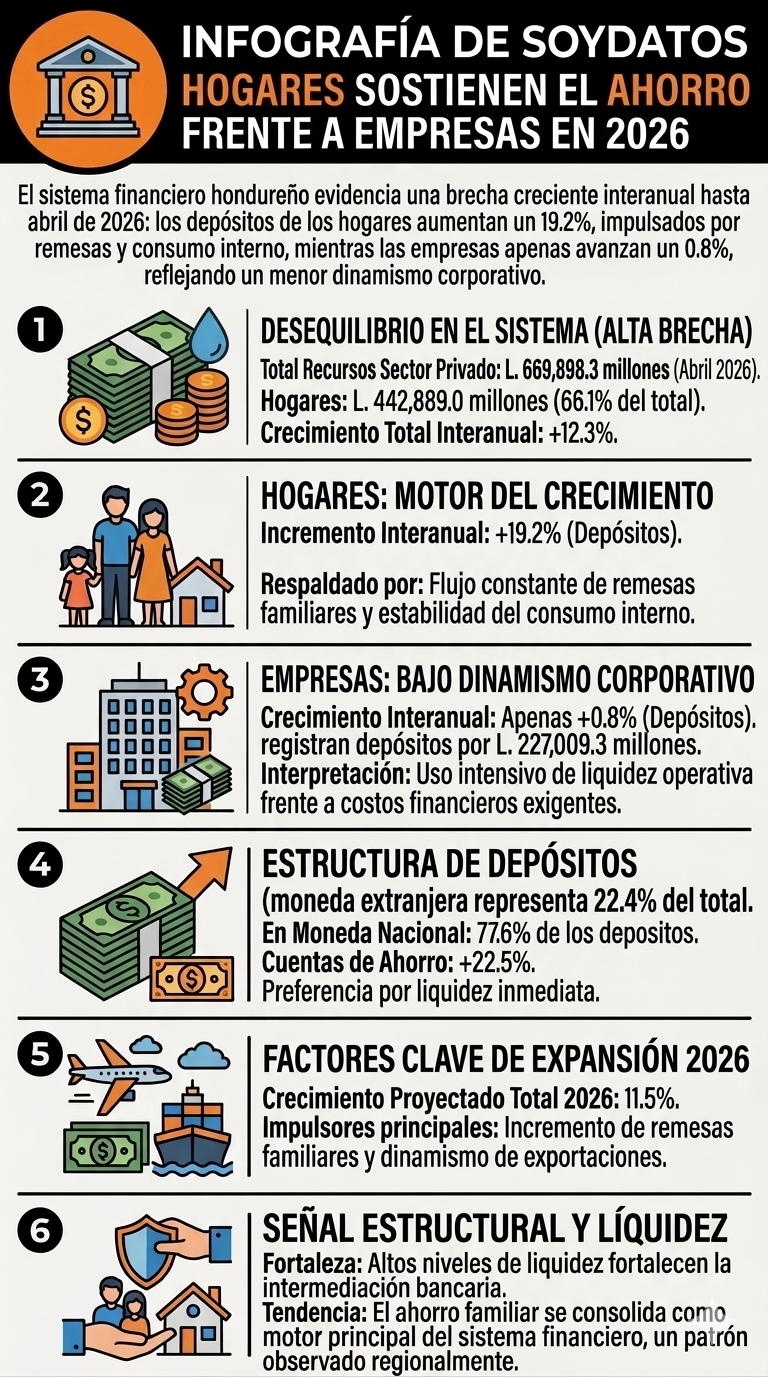
El sistema financiero hondureño evidencia una brecha creciente en su dinámica de captación: los hogares aumentaron sus ahorros en 19.2% interanual hasta abril de 2026, mientras las empresas apenas avanzaron 0.8%, según el Banco Central de Honduras (BCH). El comportamiento confirma un mayor protagonismo del ingreso familiar, impulsado por remesas, frente a un sector corporativo con menor dinamismo.
¿Qué está ocurriendo con los ahorros de los hogares en Honduras?
El Banco Central de Honduras (BCH) reporta que los recursos del sector privado alcanzaron L. 669,898.3 millones, con un incremento de L. 34,788.2 millones respecto al cierre de 2025.
Dentro de esa estructura, los hogares concentran la mayor parte del sistema financiero con depósitos por L. 442,889.0 millones, equivalentes al 66.1% del total.
Este comportamiento está estrechamente vinculado a la estabilidad del consumo interno y al flujo constante de remesas familiares, que continúan sosteniendo la liquidez del sistema bancario hondureño.
¿Por qué las empresas muestran un crecimiento tan bajo en ahorros?
Las empresas privadas registran depósitos por L. 227,009.3 millones, con un crecimiento de apenas 0.8% interanual, muy por debajo del comportamiento de los hogares.
El BCH interpreta esta diferencia como un reflejo del uso más intensivo de liquidez operativa por parte del sector productivo, en un entorno de costos financieros más exigentes y mayor presión sobre el flujo de caja.
En términos generales:
- Hogares: +19.2%
- Empresas: +0.8%
- Sistema privado total: +12.3%
¿Cómo está estructurado el sistema financiero hondureño?
El sistema financiero presenta una estructura dominada por moneda nacional y alta liquidez.
- 77.6% de los depósitos están en moneda nacional
- Depósitos en cuentas de ahorro: +22.5%
- Cuentas de cheques: +6.2%
- Depósitos a plazo: -1.7%
- Moneda extranjera representa 22.4% del total
El comportamiento refleja una preferencia creciente por instrumentos de liquidez inmediata, especialmente en hogares, mientras las empresas reducen su exposición a depósitos a plazo.
¿Qué rol juegan las remesas y exportaciones en este crecimiento?
El Banco Central de Honduras proyecta que los depósitos del sistema financiero crecerán 11.5% en 2026, en línea con el desempeño económico nacional.
El presidente del BCH, Roberto Lagos, ha señalado que esta expansión está respaldada principalmente por:
- Incremento de remesas familiares
- Mayor dinamismo de exportaciones de mercancías generales
Para 2027, la proyección sube ligeramente a 11.6%, confirmando la continuidad del crecimiento del ahorro, aunque con fuerte dependencia del ingreso familiar.
¿Qué señala este comportamiento sobre la economía hondureña?
El sistema financiero mantiene altos niveles de liquidez, fortaleciendo la capacidad de intermediación bancaria y ampliando el flujo de recursos en la economía.
Sin embargo, la diferencia entre hogares y empresas introduce una señal estructural: el ahorro familiar se consolida como el principal motor del sistema financiero, mientras el sector productivo avanza con menor intensidad.
Este patrón también se observa en otras economías de Centroamérica, donde las remesas han incrementado el peso de los hogares dentro del sistema financiero, según análisis del BCIE y organismos regionales.
El sistema financiero hondureño muestra una estructura cada vez más clara: los hogares sostienen el crecimiento del ahorro con un alza de 19.2%, mientras las empresas apenas avanzan 0.8%. La brecha, evidenciada por el Banco Central de Honduras, redefine el equilibrio del sistema bancario y confirma el creciente protagonismo del ingreso familiar en la economía nacional.