El sector cafetalero bate récords de exportación, pero los precios del maíz y las tensiones en construcción reconfiguran la economía hondureña.
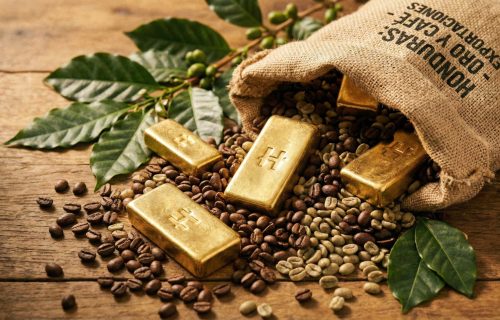
Honduras enfrenta una paradoja productiva en mayo de 2026: mientras el café cierra su mejor cosecha en volumen desde 2022, el precio internacional del grano cae a 2.65 dólares por libra. Simultáneamente, el maíz alcanza 750 lempiras por quintal y la construcción registra un repunte de crédito hipotecario frenado por una crisis logística en el cemento importado.
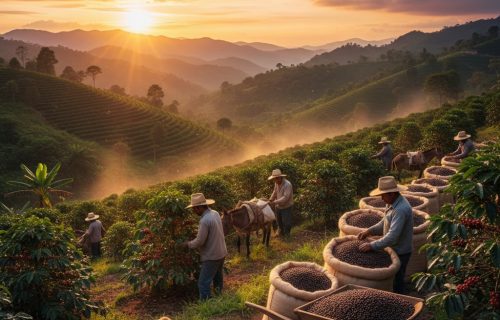
El Instituto Hondureño del Café (Ihcafe) reportó, al 25 de mayo de 2026, 5.8 millones de sacos embarcados físicamente. La proyección para el cierre de la cosecha 2025‑2026 es de 7 millones de quintales. Se trata del volumen más alto en los últimos cuatro años. Sin embargo, el precio del café arábica a futuro en Nueva York se negocia en torno a US$ 2.65 por libra, una cifra que se mantiene muy lejos del máximo de US$ 4.00 registrado en 2025.
Esta divergencia entre volumen e ingreso unitario refleja la vulnerabilidad estructural del sector cafetalero centroamericano. Guatemala y Nicaragua enfrentan una dinámica similar: incrementos de productividad compensados parcialmente por la volatilidad del mercado de futuros. Pero Honduras presenta una particularidad: Estados Unidos concentra el 34% de sus compras externas de café, según datos de 2025. Cualquier desaceleración en el consumo estadounidense afectaría desproporcionadamente al país.
El USDA proyecta un crecimiento del 9% en la producción hondureña para el ciclo 2026‑2027, impulsado por renovación de cafetales y menores pérdidas por roya. No obstante, la incidencia nacional de la roya del café se mantuvo en 8.44% en marzo de 2026, una cifra que los fitopatólogos consideran de alerta moderada. Si la enfermedad avanza hacia el 12% o 15%, los costos de control podrían erosionar la rentabilidad incluso con precios estabilizados.
¿Qué explica el alza sostenida del maíz y por qué afecta más a Honduras que a sus vecinos?
El quintal de maíz blanco pasó de 720 a 750 lempiras en la primera quincena de mayo de 2026, según el Observatorio Universitario en Seguridad Alimentaria y Nutricional (OBSAN‑UNAH). La tortilla, producto de consumo diario en el 87% de los hogares hondureños, supera ya las 1.50 lempiras por unidad en zonas urbanas marginales.
La causa principal no es climática sino estructural: Honduras importa prácticamente el 100% del maíz amarillo y una porción creciente del maíz blanco. En enero de 2026, el país registró importaciones récord de 1.97 millones de toneladas de maíz. Para dimensionar la cifra, esa cantidad equivale al consumo de cuatro meses y medio. La dependencia externa expone al tipo de cambio (el lempira se depreció 2.1% en el primer trimestre de 2026) y a los precios FOB del Golfo de México.
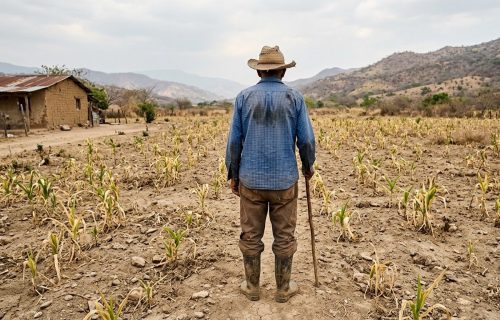
En perspectiva regional, El Salvador y Nicaragua también importan más del 60% de su maíz, pero han logrado estabilizar precios mediante compras anticipadas y acuerdos con México. Honduras, en cambio, carece de una política de inventarios reguladores. La producción nacional de maíz podría caer 2 millones de quintales en 2026 por sequía temprana en el corredor seco, profundizando la brecha.
¿Está la construcción hondureña ante un crecimiento frágil?
El sector bancario reporta una reactivación del crédito hipotecario en 2026, con tasas de interés que se mueven entre 9% y 12%. Se trata del nivel más bajo desde 2019, impulsado por la política monetaria del Banco Central de Honduras (BCH) que mantuvo la tasa de política en 5.75% durante el primer semestre. El déficit habitacional supera el 62% de los hogares, y se estima que se requieren 100,000 nuevas viviendas anuales para reducir una brecha acumulada de 1.6 millones de hogares con problemas de vivienda.
Sin embargo, el optimismo choca con una crisis en la cadena de suministro. A finales de mayo, el gobierno evitó una paralización de obras al conceder una prórroga en la implementación de nuevas regulaciones al cemento importado. Los transportistas amenazaban con un paro que hubiera afectado más de 18,000 empleos directos en la construcción. La normativa buscaba limitar el cemento de origen asiático (principalmente de Vietnam) por supuesto dumping, pero no se realizaron estudios de impacto antes de su publicación.
Comparado con Costa Rica, donde el sector construcción crece a tasas del 4.2% interanual con reglas claras sobre importación de insumos, Honduras sigue mostrando una fragilidad institucional que transforma cualquier ajuste normativo en una crisis de oferta.
¿Qué papel juega Estados Unidos en los tres sectores?
La relación comercial con Estados Unidos es el hilo conductor invisible de las tres cadenas. En café, es el principal comprador y el mayor donante de cooperación técnica para el manejo de roya (a través de USAID). En maíz, la mayoría de las importaciones pasan por puertos estadounidenses o utilizan certificaciones USDA. En construcción, el cemento importado suele venir de Vietnam o Turquía, pero la maquinaria pesada y los equipos eléctricos provienen en un 40% de empresas estadounidenses. Una eventual renegociación del CAFTA‑DR o cambios en las políticas arancelarias de la administración estadounidense post‑2025 tendría efectos asimétricos pero profundos en los tres rubros.
¿Qué aprende el tomador de decisiones de la paradoja hondureña?
La coyuntura de mayo de 2026 revela una economía que crece por volúmenes pero no por valor agregado. Honduras exporta más café, pero ingresa menos dólares por quintal. Importa más maíz para suplir la baja producción local, pero paga precios más altos al consumidor final. Construye más viviendas por crédito barato, pero cualquier tropiezo logístico amenaza con paralizar el empleo.
La lección para analistas e inversionistas es clara: los indicadores de volumen (sacos exportados, toneladas importadas, viviendas iniciadas) ya no son suficientes. Hay que mirar los márgenes unitarios, la diversificación de orígenes de importación y la resiliencia logística ante cambios regulatorios. En ese sentido, Honduras sigue rezagada respecto a Costa Rica y Panamá, pero mantiene ventajas comparativas en costos laborales y cercanía al mercado estadounidense.
El triángulo económico que definirá el segundo semestre de 2026 en Honduras
La interacción entre café, maíz y construcción no es casual. El café genera divisas que sostienen el tipo de cambio y la capacidad de importar maíz. El maíz determina el costo de la canasta básica y la presión salarial en la construcción. Y la construcción, a su vez, absorbe mano de obra expulsada por la estacionalidad del café. Romper cualquier vértice de este triángulo desequilibrará a los otros dos. Por eso, más que noticias aisladas, el análisis de los próximos meses deberá seguir el comportamiento simultáneo de estos tres sectores.