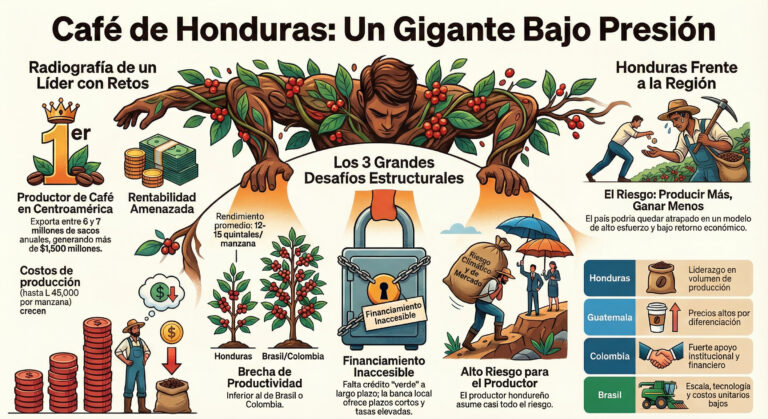
Mientras Brasil y Colombia avanzan en escala y financiamiento, el café hondureño lucha con costos, clima y crédito.
Honduras sigue siendo una potencia cafetalera en volumen y calidad, pero el negocio ya no se define solo por sacos exportados. El nuevo mercado global del café exige sostenibilidad medible, productividad creciente y acceso a financiamiento especializado, tres variables que hoy ponen presión sobre el modelo productivo hondureño. Con costos al alza, márgenes ajustados y una competencia regional cada vez más sofisticada, el país enfrenta una pregunta clave: ¿dónde está parado realmente el café hondureño frente a gigantes como Brasil, Colombia y sus vecinos centroamericanos?
Honduras en cifras: producción récord, rentabilidad ajustada
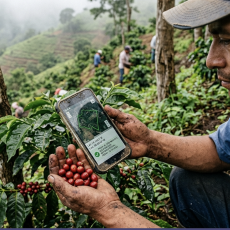
Según datos del Instituto Hondureño del Café (IHCAFE), Honduras mantiene su liderazgo como primer productor de café en Centroamérica y uno de los mayores exportadores de Arábica lavado del mundo. En los últimos ciclos, la producción ha oscilado entre 6 y 7 millones de sacos de 60 kg, con exportaciones que representan más de USD 1,500 millones anuales en años de precios favorables.
Sin embargo, detrás de esos números agregados hay una realidad más compleja. El costo de producción por manzana ha aumentado de forma sostenida debido a fertilizantes, mano de obra, control de plagas y adaptación climática. Estimaciones del sector ubican el costo promedio entre L 35,000 y L 45,000 por manzana, dependiendo de la zona y el nivel tecnológico.
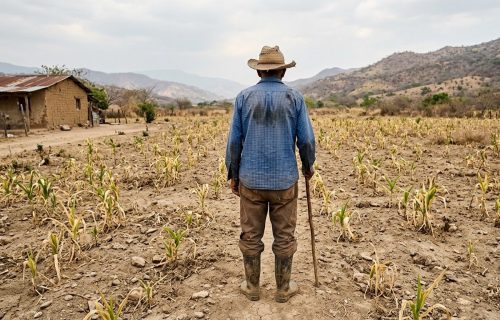
Con precios internacionales volátiles, la rentabilidad del pequeño productor es frágil, especialmente cuando no logra acceder a mejores precios por calidad o certificaciones sostenibles.
Productividad y sostenibilidad: la brecha silenciosa
Honduras ha avanzado en calidad y trazabilidad, pero enfrenta una brecha de productividad frente a sus principales competidores. Mientras el rendimiento promedio nacional ronda 12–15 quintales oro por manzana, países como Brasil superan ampliamente esos niveles gracias a mecanización, renovación varietal y economías de escala.
Colombia, por su parte, ha apostado a productividad con identidad, combinando renovación de cafetales, asistencia técnica masiva y un fuerte respaldo institucional a través de la Federación Nacional de Cafeteros.
En contraste, en Honduras la transición hacia modelos más sostenibles y productivos avanza de forma desigual, concentrada en cooperativas fuertes o proyectos con apoyo internacional.
Financiamiento verde: la gran deuda pendiente
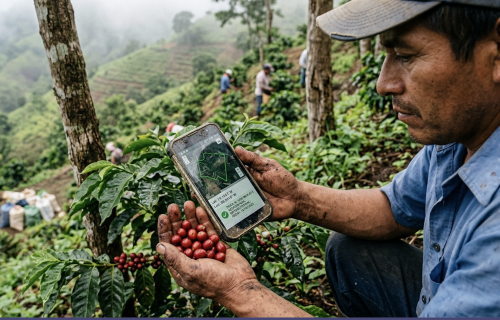
Uno de los cuellos de botella más críticos es el acceso a financiamiento verde y de largo plazo. Aunque la sostenibilidad es cada vez más exigida por compradores internacionales, muchos productores no cuentan con crédito adecuado para realizar la transición.
La banca local ha comenzado a explorar líneas verdes, pero los plazos cortos, tasas elevadas y requisitos de garantía limitan su alcance. En la práctica, gran parte del financiamiento sigue siendo de corto plazo y orientado a capital de trabajo, no a inversión estructural.
En países como Colombia y Brasil, el financiamiento agrícola cuenta con respaldo estatal, tasas subsidiadas y programas de renovación, lo que reduce el riesgo para el productor. En Honduras, en cambio, el productor asume casi todo el riesgo climático y de mercado, lo que frena la inversión en innovación.
Honduras frente a la región: ¿competitivo o vulnerable?
Comparado con Centroamérica, Honduras sigue liderando en volumen, por encima de Guatemala, Nicaragua y El Salvador. Sin embargo, Guatemala compensa con precios más altos por diferenciación, mientras Nicaragua avanza en certificaciones orgánicas.
Frente a Colombia, la diferencia está en la institucionalidad y el respaldo financiero. Y frente a Brasil, la distancia es estructural: escala, tecnología y costos unitarios mucho más bajos.
Esto no significa que Honduras esté fuera del juego, pero sí que compite desde una posición más vulnerable, dependiendo en gran medida del precio internacional y del esfuerzo individual del productor.
El riesgo estructural: producir más, ganar menos
El mayor riesgo para el café hondureño no es perder mercados, sino quedar atrapado en un modelo de alto esfuerzo y bajo retorno. Si los costos siguen subiendo y el acceso a financiamiento no mejora, la sostenibilidad puede convertirse en una carga más que en una ventaja competitiva.
El desafío es claro: mejorar productividad, facilitar crédito verde y fortalecer la institucionalidad, para que el productor pueda adaptarse al nuevo mercado sin quedar excluido.
Un punto de inflexión para el café hondureño
El café sigue siendo uno de los pilares económicos del país, pero el contexto global ya cambió. Honduras no parte de cero: tiene reputación, volumen y calidad. Lo que está en juego ahora es si logra convertir esas fortalezas en un modelo rentable y sostenible, comparable al de los líderes regionales.
En el nuevo mapa del café, no gana solo quien produce más, sino quien produce mejor y con respaldo financiero. Para Honduras, el tiempo para cerrar esa brecha ya está corriendo.