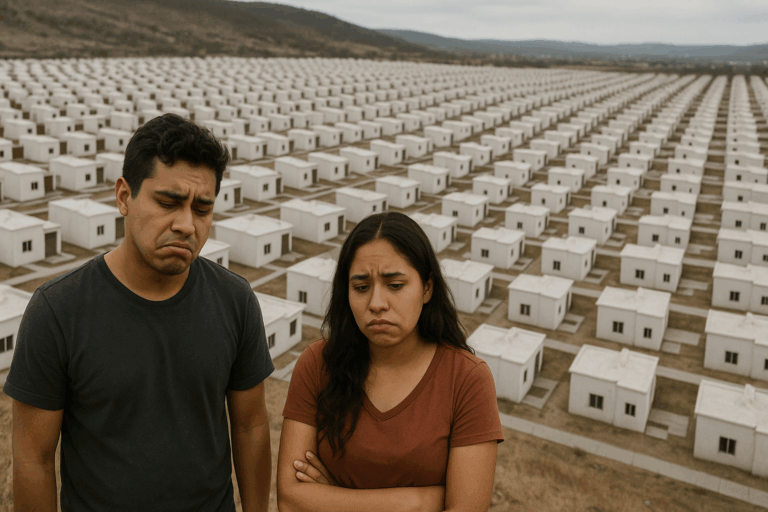
Tegucigalpa. En Honduras, comprar una vivienda familiar en 2025 se ha convertido en un privilegio inalcanzable para la mayoría. Con precios disparados, tasas de interés elevadas y salarios estancados, el acceso a la casa propia se limita a un pequeño segmento de la población. Las remesas, aunque sostienen la demanda en zonas urbanas, no compensan el déficit habitacional crítico que enfrenta el país. ¿Estamos ante una crisis social en ciernes?
El mercado inmobiliario familiar en números
El crecimiento del sector construcción en Honduras esconde una realidad desigual: la vivienda familiar se vuelve cada vez más inaccesible. Aunque el Banco Central de Honduras proyecta un crecimiento del sector, la mayoría de las obras son proyectos residenciales de alto costo, dirigidos a una élite económica. El precio por metro cuadrado en ciudades como Tegucigalpa y San Pedro Sula equivale a más de tres salarios mínimos, poniendo la propiedad fuera del alcance de la mayoría.
La inflación en materiales de construcción ha empeorado la situación, encareciendo aún más los créditos hipotecarios. Programas gubernamentales como el Fondo Social para la Vivienda cubren solo una fracción del costo real, dejando a miles de familias sin opciones. Mientras tanto, las promesas políticas de viviendas sociales han quedado en papel mojado, con avances mínimos y proyectos paralizados por la corrupción.
El alquiler se ha convertido en una carga insostenible, consumiendo hasta el 40% del ingreso familiar en zonas urbanas. Las remesas, aunque alivian temporalmente la presión, no resuelven el problema estructural de falta de vivienda digna y asequible.
Desigualdad y fractura social
La crisis de vivienda en Honduras profundiza la brecha entre ricos y pobres. Mientras las clases altas invierten en segundas residencias en zonas turísticas como Roatán, la mayoría de las familias hondureñas vive en condiciones de hacinamiento o asentamientos informales. Los bancos exigen ingresos prohibitivos para otorgar créditos hipotecarios, excluyendo al 80% de las familias jóvenes.
El gobierno ha implementado subsidios y programas sociales, pero estos son insuficientes y están plagados de irregularidades. La falta de tierra urbana accesible y el aumento especulativo de los precios del suelo han agravado el problema. En las ciudades, donde vive el 65% de la población, el metro cuadrado de terreno se ha disparado, haciendo imposible para muchas familias adquirir un espacio donde vivir.
La polarización política ha entorpecido cualquier solución real. Mientras la oposición acusa al gobierno de usar los programas de vivienda con fines electorales, los empresarios exigen mayor participación privada. En comparación con otros países centroamericanos, Honduras invierte significativamente menos en vivienda social, lo que refleja la baja prioridad que se le da a este tema crítico.
¿Hay soluciones reales?
Algunas iniciativas innovadoras buscan aliviar la crisis, pero enfrentan obstáculos estructurales. Plataformas digitales están utilizando tecnología para transparentar la asignación de viviendas sociales, mientras que microfinancieras ofrecen créditos con tasas más accesibles. Materiales alternativos, como el bambú, están ganando terreno en zonas rurales por su bajo costo y sostenibilidad.
Sin embargo, los desafíos son profundos. La corrupción en la asignación de fondos públicos, la burocracia extrema para obtener permisos de construcción y la especulación inmobiliaria por parte de fondos extranjeros siguen frenando cualquier avance significativo. El Banco Central ha sugerido replicar modelos exitosos de la región, como las asociaciones público-privadas, pero en un año electoral, el gobierno ha optado por medidas populistas en lugar de reformas de fondo.
La falta de voluntad política y la ineficiencia institucional condenan a millones a la precariedad habitacional. Sin una reforma fiscal que grave la especulación y democratice el acceso al crédito, la vivienda digna seguirá siendo un lujo para pocos.
Datos clave
-
Precio promedio por m² en Tegucigalpa: Equivalente a 3.5 salarios mínimos.
-
Tasa de interés hipotecario: Entre las más altas de Centroamérica.
-
Déficit habitacional: Más de un millón de viviendas.
-
Remesas destinadas a vivienda: Una cuarta parte del PIB.
-
Tiempo para permisos de construcción: Hasta 18 meses de espera.
En Honduras, comprar una vivienda familiar en 2025 se ha convertido en un privilegio inalcanzable para la mayoría. Con precios disparados, tasas de interés elevadas y salarios estancados, el acceso a la casa propia se limita a un pequeño segmento de la población. Las remesas, aunque sostienen la demanda en zonas urbanas, no compensan el déficit habitacional crítico que enfrenta el país. ¿Estamos ante una crisis social en ciernes?