La contracción de 9.6% en los envíos durante enero-agosto de 2026 evidencia el debilitamiento de dos motores industriales: prendas de vestir y arneses eléctricos. El desafío es recuperar pedidos, inversión y competitividad frente a Centroamérica.
La maquila hondureña exportó 3,291.2 millones de dólares entre enero y agosto de 2026, una reducción de 347.8 millones —9.6%— respecto al mismo período de 2025. La caída refleja la menor demanda de prendas de vestir en Estados Unidos y la disminución de los envíos de arneses eléctricos para vehículos.
El retroceso no es un episodio aislado. Después del máximo exportador de 2022, la industria perdió dinamismo en 2023, permaneció prácticamente estancada en 2024 y volvió a contraerse en 2025. La reducción de 2026 profundiza esa tendencia y plantea una preocupación adicional: Honduras compite con otros países centroamericanos por los mismos compradores, contratos y decisiones de inversión.
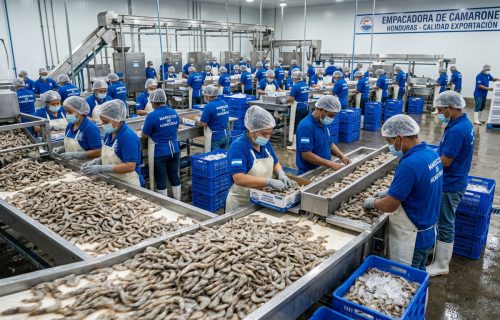
El impacto va más allá de las divisas. La maquila sostiene empleo formal, actividad industrial y una red de proveedores de transporte, alimentación, mantenimiento, empaques y servicios. Menos órdenes de producción pueden traducirse en menos turnos, menor utilización de las plantas y presión sobre el empleo.
SOYDATOS EXPRESS
-
3,291.2 millones de dólares: exportaciones de maquila entre enero y agosto de 2026.
-
347.8 millones de dólares menos: caída interanual de 9.6%.
-
74.5% de la reducción: corresponde a la industria textil, equivalente a aproximadamente 259.1 millones de dólares.
-
80.7 millones de dólares: disminución en partes eléctricas y equipo de transporte, principalmente arneses.
-
Dos mercados sensibles: vestuario y componentes automotrices, ambos afectados por la menor demanda estadounidense.
¿La caída de 2026 es coyuntural o confirma una tendencia?
La evolución de los últimos años muestra que la maquila hondureña perdió el impulso que había alcanzado después de la pandemia.
| Año | Exportaciones de maquila |
|---|---|
| 2022 | US$6,130.7 millones |
| 2023 | US$5,397.2 millones |
| 2024 | US$5,408.8 millones |
| 2025 | US$5,347.1 millones |
| 2026, enero-agosto | US$3,291.2 millones |
En 2023, las exportaciones retrocedieron cerca de 12% frente al máximo de 2022. En 2024 apenas recuperaron terreno y en 2025 volvieron a disminuir. La contracción de 9.6% en los primeros ocho meses de 2026 profundiza el estancamiento.
La comparación con 2022 es reveladora: en 2025 Honduras todavía exportaba aproximadamente 783.6 millones de dólares menos que en aquel año récord. El problema, por tanto, no comenzó en 2026. La industria lleva varios años sin recuperar su anterior nivel de actividad.
El análisis de SOYDATOS publicado en septiembre ya advertía sobre esta tendencia: Menos pedidos, menos horas y más competencia cambian el mapa de la maquila hondureña.
¿Por qué Estados Unidos tiene tanto peso en el retroceso?
Estados Unidos es el principal mercado de la maquila hondureña. La demanda de ese país determina buena parte de los pedidos de prendas de vestir y componentes automotrices que producen las plantas instaladas en Honduras.
En el sector textil, las menores compras de vestuario afectan directamente las órdenes de producción. En los arneses, la reducción de las compras estadounidenses está relacionada con el comportamiento de la industria automotriz, la menor adquisición de vehículos nuevos y los cambios arancelarios.
Esto significa que Honduras está expuesta a dos ciclos industriales diferentes:
-
Vestuario: depende del consumo de los hogares estadounidenses, las decisiones de inventario de las cadenas comerciales y la competencia internacional en confección.
-
Arneses eléctricos: depende de la producción automotriz, los modelos de vehículos fabricados y las decisiones de abastecimiento de los fabricantes.
La concentración de la demanda en un solo mercado amplifica los efectos de cualquier desaceleración. Cuando los compradores estadounidenses reducen pedidos, las empresas hondureñas tienen pocas alternativas inmediatas para sustituir esos contratos.
¿Cómo se compara Honduras con sus competidores centroamericanos?
La competencia regional es una de las variables que debe vigilar la industria hondureña. Guatemala, El Salvador y Nicaragua participan en las mismas cadenas de suministro y buscan atraer contratos de fabricantes y marcas internacionales.
Los datos del mercado estadounidense de prendas de vestir correspondientes al segundo trimestre de 2026 muestran una contracción de los volúmenes procedentes de los países centroamericanos del CAFTA-DR. Sin embargo, el comportamiento no fue uniforme.
| País | Señal observada en el mercado estadounidense |
|---|---|
| Nicaragua | Registró una de las contracciones más fuertes en volumen. |
| Honduras | También reportó una reducción significativa de los envíos. |
| Guatemala | Consiguió defender mejor el valor de sus ventas. |
| El Salvador | También mostró mayor resistencia en el valor exportado. |
La distinción es importante: una caída en volumen no necesariamente implica una reducción equivalente en valor. La composición de los productos, los precios y el tipo de prendas exportadas influyen en el resultado.
Tampoco debe confundirse el comportamiento de las exportaciones textiles con el de toda la maquila: los datos regionales citados corresponden al comercio estadounidense de prendas de vestir, no a la totalidad de las manufacturas exportadas por cada país.
Para Honduras, la comparación deja una pregunta empresarial de fondo: ¿está perdiendo pedidos solamente porque Estados Unidos compra menos o también porque otros países están ofreciendo condiciones más competitivas?
¿Qué está pasando con el empleo maquilador?
La reducción de exportaciones tiene una consecuencia que va más allá de la balanza comercial. La maquila es una fuente importante de empleo formal y actividad económica en el norte del país.
En septiembre de 2026, la Asociación Hondureña de Maquiladores reportaba alrededor de 130,000 trabajadores y 330 empresas afiliadas. El gremio también estimaba que, si persistía la tendencia, las exportaciones podrían disminuir unos 500 millones de dólares durante 2026.
Esta proyección debe distinguirse de la cifra ya registrada por el BCH: los 347.8 millones de dólares corresponden a la reducción observada entre enero y agosto frente al mismo período de 2025; los 500 millones son una estimación sectorial para el cierre del año.
La presión sobre el empleo puede aparecer antes de que se produzcan cierres de plantas. Las empresas pueden reducir horas, turnos, contrataciones temporales y utilización de su capacidad instalada.
En el Valle de Sula, donde se concentra una parte importante de la actividad maquiladora, estos ajustes afectan también a proveedores, transporte de carga, alimentación, alquileres y comercio.
SOYDATOS ha documentado este impacto en otros momentos de la industria: Gildan cierra maquila en Choloma y deja otro golpe al empleo industrial hondureño.
¿Qué factores determinan la competitividad de Honduras?
La recuperación no depende exclusivamente de que Estados Unidos vuelva a comprar más. También exige que Honduras mejore las condiciones que determinan dónde se fabrican los productos.
Los principales factores son:
-
Costo de energía: una variable decisiva para plantas que operan con maquinaria y procesos intensivos en electricidad.
-
Productividad laboral: producir más unidades por hora y reducir desperdicios sin deteriorar las condiciones de trabajo.
-
Logística: disminuir tiempos de transporte, costos portuarios y demoras aduaneras.
-
Estabilidad regulatoria: ofrecer reglas claras para empresas que planifican inversiones a varios años.
-
Formación técnica: preparar trabajadores para procesos textiles, electrónicos y automotrices más especializados.
-
Diversificación: ampliar la producción hacia textiles técnicos, componentes especializados y manufacturas de mayor valor agregado.
La cercanía geográfica con Estados Unidos y el acceso preferencial bajo el CAFTA-DR representan ventajas, pero no garantizan por sí solas la llegada de nuevas órdenes. Los compradores comparan costos totales, calidad, cumplimiento, tiempos y capacidad de respuesta.
¿Puede Honduras reducir su dependencia de la confección?
La concentración de la caída en el sector textil demuestra que la diversificación debe convertirse en una prioridad industrial.
El país tiene experiencia en confección, textiles y componentes automotrices, pero necesita avanzar hacia actividades que generen más valor por trabajador y reduzcan su exposición a los cambios de consumo de un solo mercado.
La producción de textiles especializados, materiales técnicos, componentes electrónicos y manufacturas con mayor contenido tecnológico podría ampliar las oportunidades de exportación. Sin embargo, estos procesos requieren inversión, capacitación, infraestructura y contratos que permitan sostener la producción.
El antecedente de SOYDATOS sobre la recuperación de inversiones y empleos en la industria permite observar el otro lado del problema: 7 claves del regreso de inversiones y empleos al sector maquila en Honduras.
La industria necesita pasar de competir principalmente por costos de confección a competir por productividad, especialización y confiabilidad dentro de las cadenas internacionales.
La mirada de la directora de SOYDATOS
La caída de 347.8 millones de dólares no debe leerse como una simple variación de las exportaciones. Es una señal sobre la capacidad de Honduras para conservar su lugar dentro de una industria que genera empleo, divisas y actividad económica en el norte del país.
Me preocupa especialmente que la contracción actual se produzca después de varios años sin recuperar el nivel exportador de 2022. La maquila no está enfrentando solamente un mal período de pedidos: está obligada a demostrar que sigue siendo una plataforma competitiva frente a otros países de Centroamérica.
La comparación regional debe servir para revisar costos, energía, logística, productividad y formación técnica. No basta con esperar que se reactive el consumo estadounidense.
Honduras necesita recuperar pedidos, pero sobre todo necesita recuperar capacidad de competir. Si la industria no evoluciona hacia productos de mayor valor agregado y mejores condiciones operativas, el riesgo no será únicamente exportar menos durante 2026, sino perder nuevas inversiones y oportunidades de empleo en los años siguientes.