Tegucigalpa. Los supermercados en América Latina han evolucionado como un pilar clave del comercio minorista, adaptándose a las dinámicas económicas, sociales y tecnológicas de la región. Con una población de más de 650 millones de personas y un crecimiento económico proyectado del 2.1% para 2025, el sector enfrenta desafíos como la inflación y la informalidad, pero también oportunidades impulsadas por la urbanización, la digitalización y el cambio en los hábitos de consumo.
Países como Brasil, México y Colombia lideran el mercado, mientras que la demanda de conveniencia y sostenibilidad redefine las estrategias de las cadenas. En Centroamérica, el sector refleja estas tendencias a menor escala, con cadenas multinacionales y locales compitiendo por captar a una base de consumidores creciente, estimada en más de 4 millones de personas interesadas digitalmente.
Tasa de crecimiento
El mercado de supermercados en América Latina muestra un crecimiento sostenido, aunque moderado. Se estima que alcanzará los 0.98 billones de dólares en 2024, con una tasa compuesta anual (CAGR) del 3.3% hasta 2029, proyectando un valor de 1.16 billones para ese año. El comercio electrónico impulsa este crecimiento, con una tasa interanual del 21.5% en la región, liderada por Brasil y México, donde el volumen de transacciones podría superar los 923 mil millones de dólares para 2026. En Centroamérica, el crecimiento es notable, con un aumento del 6% reportado en 2023, impulsado por la expansión de cadenas multinacionales y la recuperación postpandemia, aunque varía según el país debido a diferencias en infraestructura y poder adquisitivo.
Tendencias recientes
-
Omnicanalidad: Los consumidores combinan compras físicas y digitales, con un aumento del 44% en comercio electrónico, 32% en tiendas de conveniencia y 26% en cadenas de descuento en 2024. Esta tendencia se fortalece con la adopción de smartphones (93% proyectado para 2030) y la preferencia por investigar productos en marketplaces.
-
Productos Saludables y Sostenibles: El 47% de los consumidores son “Eco consumers”, y el 14% son “Eco actives” que priorizan sostenibilidad. Las marcas privadas crecen, con Colombia liderando un 15% de ventas, ofreciendo alternativas económicas y ecológicas.
-
Marcas Privadas: Estas han ganado terreno, con un enfoque en precios competitivos y variedad, respondiendo al “downtrading” (reducción del ticket promedio) ante la inflación (6% anual promedio desde 2020).
-
Generaciones y Comportamiento: Los Baby Boomers (50-64 años) dominan el 40% del consumo masivo, mientras los Millennials (18-34 años) liderarán tendencias hacia 2025, exigiendo calidad y digitalización.
-
Expansión Regional: En Centroamérica, las cadenas multinacionales como Walmart y PriceSmart están reforzando su presencia, mientras las locales adaptan estrategias a las necesidades específicas de cada país.
Nueva dinámica de servicio al cliente
El servicio al cliente se ha transformado en un diferenciador clave. El 74% de los consumidores en países como México, Colombia y Chile priorizan la atención sobre la innovación tecnológica. Las cadenas responden con:
-
Personalización: Uso de datos para ofrecer experiencias adaptadas, como promociones vía apps (10% de uso en la región, con potencial de 64%).
-
Programas de Lealtad: Solo el 46% de los retailers los ofrecen, pero el 82% de los shoppers los prefiere, incentivando puntos, descuentos o eventos.
-
Atención Digital y Analógica: Marcas como PriceSmart y Walmart invierten en soporte multicanal, integrando chatbots y asistencia personalizada, especialmente en mercados centroamericanos con creciente acceso a internet.
Comodidades y experiencias
La conveniencia impulsa innovaciones:
-
Tiendas Pequeñas y Proximidad: En Centroamérica, formatos pequeños y tiendas locales ganan espacio por su accesibilidad.
-
Entrega en Línea: La capacidad de última milla se enfoca en vulnerables, con inversiones en logística de cadena fría (CAGR 11.6% hasta 2029) para alimentos perecederos.
-
Tecnología: Automatización de cadenas de suministro y pedidos online facilitan la gestión, mientras la omnicanalidad ofrece flexibilidad (físico + digital).
-
Infraestructura: La expansión de centros comerciales y logística mejora la experiencia, especialmente en Panamá y Costa Rica, donde la inversión en retail crece.
Supermercados en Centroamérica: Cadenas más grandes por país
-
Costa Rica: Walmart (con formatos como Palí, Maxi Palí, Masxmenos) y PriceSmart lideran, destacándose por su expansión y tecnología, con planes de nuevas aperturas en 2025. Grupo Gessa (Peri, Super Compro, Saretto) también destaca tras adquisiciones como Maxiconsumo.
-
Guatemala: Walmart (Hiper Paiz) y PriceSmart dominan, apoyados por su infraestructura y presencia multinacional, mientras La Torre se posiciona como una cadena local fuerte.
-
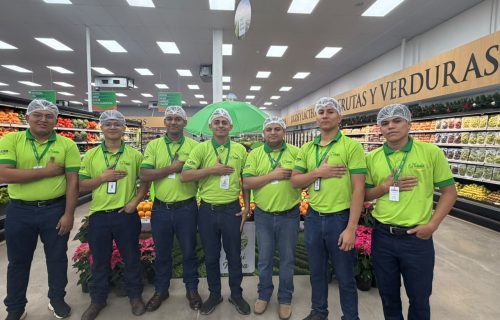
Honduras: Supermercados La Colonia es líder, con una fuerte conexión emocional entre consumidores locales y productores. Walmart y Pricemart, multinacionales, también compiten fuertemente.
-
El Salvador: PriceSmart y Super Selectos encabezan, con Super Selectos destacando por su arraigo local y PriceSmart por su modelo de membresía.
-
Nicaragua: La Unión y Walmart son las cadenas más relevantes, con La Unión captando interacciones digitales y Walmart expandiendo su red.
-
Panamá: PriceSmart y Walmart (con formatos locales) lideran, beneficiándose de la economía de servicios y la demanda de conveniencia en zonas urbanas.
Perspectivas y desafíos
El sector enfrenta retos como la inflación, que presiona los precios (20% de aumento en marcas tradicionales entre 2019-2021), y la baja productividad regional. Sin embargo, la digitalización y la sostenibilidad ofrecen oportunidades. Para 2026, el enfoque en datos y ecosistemas híbridos será esencial para adaptarse a un consumidor que valora precio, conveniencia y responsabilidad social. En Centroamérica, la competencia entre multinacionales y cadenas locales seguirá intensificándose, con un énfasis en innovación para captar mercados emergentes como el rural. Países como Brasil (10% de crecimiento en unidades de bienes de consumo) y México (5% CAGR hasta 2028) lideran la región, mientras Centroamérica busca alinear sus estrategias con estas tendencias globales.