Los depósitos y el crédito siguen creciendo, pero la liquidez aumenta más rápido que los préstamos. Los datos de agosto dibujan un sistema bancario con recursos disponibles, una mora en descenso y un desafío pendiente: convertir más ahorro en financiamiento productivo, mientras el FMI advierte desde Bangkok sobre los riesgos de la deuda, la inflación y el encarecimiento del dinero.
SOYDATOS EXPRESS
| Indicador bancario | Dato más reciente disponible |
|---|---|
| Depósitos bancarios | 789.000 millones de lempiras, agosto de 2026 |
| Cartera de préstamos | 703.000 millones de lempiras, agosto de 2026 |
| Crecimiento interanual de depósitos | 12,0 % |
| Crecimiento interanual del crédito | 9,8 % |
| Índice de mora | 2,36 % |
| Liquidez bancaria | 207.942 millones de lempiras |
| Tasa activa promedio en moneda nacional | 12,25 % |
| Tasa pasiva promedio en moneda nacional | 7,01 % |
Los datos corresponden al informe mensual de agosto de la Asociación Hondureña de Instituciones Bancarias (AHIBA), publicado antes de esta fecha. La lectura central es clara: el ahorro crece más rápido que el crédito y la diferencia se refleja en mayores niveles de liquidez.
Las 10 claves de la banca hondureña
1. Los depósitos se acercan a los 800.000 millones de lempiras
Los depósitos bancarios alcanzaron aproximadamente 789.000 millones de lempiras en agosto, con un aumento interanual de 84.694 millones. El crecimiento sigue siendo significativo, aunque algo menor que el registrado en agosto de 2025.
Del incremento anual, 71 % correspondió a depósitos en moneda nacional y 29 % a moneda extranjera. El dato confirma que los bancos continúan captando recursos, una base esencial para financiar consumo, vivienda, inversión empresarial y capital de trabajo.
2. El crédito se reactiva, pero crece menos que el ahorro
La cartera de préstamos llegó a unos 703.000 millones de lempiras, después de aumentar 62.906 millones en doce meses. El crecimiento interanual fue de 9,8 %, por debajo del 12 % registrado por los depósitos.
La diferencia importa. Una parte de los recursos captados no se está transformando al mismo ritmo en nuevos préstamos. Esto no significa automáticamente que exista una falla de intermediación: también influyen la demanda solvente, los riesgos de cada sector, los requisitos de crédito y las decisiones de liquidez de los bancos.
La pregunta económica es si el financiamiento está llegando en condiciones adecuadas a las empresas que pueden invertir, ampliar operaciones y generar empleo.
3. La liquidez supera los 207.000 millones de lempiras
La liquidez bancaria se situó en 207.942 millones de lempiras en agosto, unos 46.292 millones más que un año antes. De ese incremento, el 92 % correspondió a moneda nacional.
La brecha entre depósitos y préstamos continúa reflejándose en mayores recursos líquidos. Esa posición puede contribuir a la capacidad de respuesta del sistema ante retiros o necesidades de financiamiento, pero también abre un debate sobre el costo de mantener recursos disponibles frente a la posibilidad de colocarlos en actividades productivas.
La liquidez es una fortaleza cuando protege la estabilidad; su impacto económico depende también de cómo se canaliza el ahorro.
4. La mora mejora, aunque sigue siendo un indicador que exige vigilancia
El índice de mora se ubicó en 2,36 %, por debajo del 2,59 % registrado en agosto de 2025. El monto de la cartera en mora descendió en 14 millones de lempiras respecto al mismo mes del año anterior.
La mejora es favorable para la calidad de los activos bancarios. Sin embargo, el indicador agregado no permite conocer por sí solo la situación de cada institución ni los riesgos específicos por actividad económica.
El seguimiento debe incluir la cartera vencida, los créditos refinanciados, las coberturas y la evolución de los préstamos empresariales y de consumo. Una mora contenida es importante, pero debe leerse junto con el crecimiento del crédito y la capacidad de pago de los hogares y las empresas.
5. Las tasas bajaron frente a 2025, pero agosto mostró pequeños aumentos
En moneda nacional, la tasa activa promedio de las nuevas operaciones llegó a 12,25 %, mientras la tasa pasiva se ubicó en 7,01 %. En moneda extranjera, los promedios fueron de 8,11 % para operaciones activas y 4,22 % para las pasivas.
Aunque las tasas siguen por debajo de las observadas un año antes, en agosto se registraron aumentos mensuales moderados: 13 puntos básicos en la tasa activa en moneda nacional y 11 en moneda extranjera. Las tasas pasivas también subieron, 8 y 6 puntos básicos, respectivamente.
Para las empresas, estos movimientos afectan la evaluación de nuevos proyectos y el costo de refinanciar obligaciones. Para los ahorrantes, las tasas pasivas determinan parte del rendimiento de sus depósitos.
6. Banco Atlántida lidera por crédito y depósitos
Los datos de la CNBS al 30 de junio de 2026 colocaron a Banco Atlántida en el primer lugar por cartera crediticia, con 156.512 millones de lempiras, y por depósitos, con 163.642 millones.
En el mismo corte, Ficohsa encabezaba los activos del sistema, con aproximadamente 244.000 millones de lempiras. La diferencia ilustra que el liderazgo depende del indicador que se mida: activos, depósitos, cartera o utilidades.
Banco Atlántida también ha impulsado su expansión de canales. En junio anunció la apertura de una nueva agencia en San Juan, Intibucá, y en mayo presentó una nueva versión de su banca digital.
Estos datos ayudan a observar dos dimensiones del negocio: la escala financiera y la capacidad de acercar servicios a personas, productores y empresas. El tamaño de una entidad, por sí solo, no determina sus tasas, su calidad de cartera ni la experiencia de cada cliente.
7. Banco Cuscatlán registra más de 22.500 millones de lempiras en activos
El balance de Banco Cuscatlán Honduras al 30 de junio de 2026 reportó activos totales por 22.510 millones de lempiras, depósitos por aproximadamente 16.081 millones y préstamos por 13.018 millones.
La entidad registró una utilidad neta de alrededor de 37,8 millones de lempiras en el estado financiero publicado para el primer semestre. El reporte también permite observar indicadores como mora, adecuación de capital y rentabilidad.
La lectura empresarial debe considerar el conjunto de estas métricas y su comparación con periodos anteriores. El volumen de activos muestra la dimensión de la operación; la rentabilidad, la calidad de los préstamos y la suficiencia de capital ayudan a completar el diagnóstico.
8. Mapfre aporta otra lectura del mercado financiero, la gestión de riesgos
La actividad aseguradora también forma parte del mapa financiero hondureño. En sus estados financieros al 31 de marzo de 2026, Mapfre Seguros Honduras reportó activos por 3.330,8 millones de lempiras, primas netas por 1.208,7 millones y una utilidad neta de 42,7 millones de lempiras durante el primer trimestre.
La aseguradora informó, además, inversiones financieras por 1.523,2 millones de lempiras y un indicador de suficiencia patrimonial del 190,75 % en marzo.
Estos datos corresponden al primer trimestre y no deben confundirse con resultados de agosto o septiembre. Son relevantes porque muestran la escala de las operaciones de seguros, la importancia de las inversiones para respaldar obligaciones y el papel de las reservas frente a los riesgos asumidos.
Para las empresas, los seguros son una herramienta de gestión de riesgos: ayudan a proteger activos, operaciones y continuidad del negocio frente a siniestros, accidentes y otros eventos cubiertos.
9. El FMI pone la deuda y el costo del dinero en el centro del debate mundial
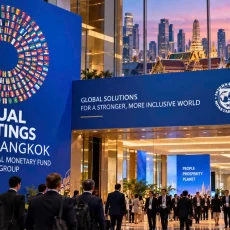
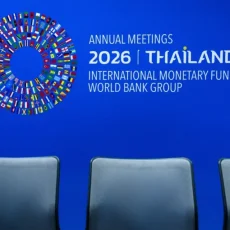
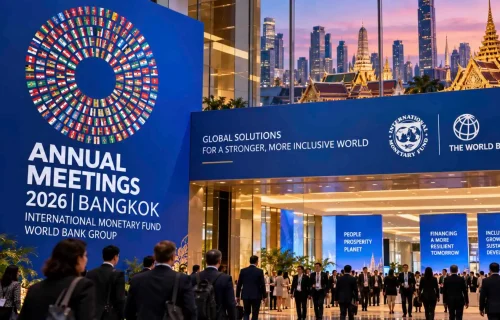
Las reuniones anuales del FMI y el Banco Mundial, en celebración del 12 al 18 de octubre en Bangkok, Tailandia, tienen entre sus temas centrales la economía mundial, la estabilidad financiera, la deuda, el crecimiento y la inversión.
El contexto importa para Honduras porque las condiciones financieras internacionales influyen en el costo del financiamiento externo, los flujos de capital y las decisiones de inversión. Si los mercados exigen mayores rendimientos para prestar a gobiernos y empresas, el impacto puede trasladarse a economías emergentes a través de tasas, disponibilidad de recursos y condiciones de crédito.
El FMI también ha advertido sobre la presión que ejercen el encarecimiento de la energía, la deuda elevada y los beneficios desiguales del auge de la inteligencia artificial. Para la banca hondureña, estos riesgos exigen vigilar la exposición de los clientes a mayores costos, las necesidades de financiamiento y la capacidad de pago.
10. El desafío es convertir la estabilidad bancaria en inversión productiva
Los indicadores de agosto presentan una banca con depósitos en expansión, una cartera de crédito creciente, liquidez elevada y una mejora interanual de la mora. No obstante, los préstamos avanzan a un ritmo menor que los depósitos.
El reto no consiste simplemente en prestar más. Se trata de financiar proyectos viables, evaluar correctamente el riesgo, ampliar el acceso de las pequeñas y medianas empresas y desarrollar productos adecuados para sectores como agroindustria, vivienda, comercio, turismo y exportaciones.
La CNBS aporta la supervisión y los datos institucionales; el BCH ofrece el marco monetario y macroeconómico, y la AHIBA presenta indicadores de evolución del sistema. Leerlos en conjunto permite distinguir entre el crecimiento de los balances y su efecto real sobre la economía.
La mirada de la directora de SOYDATOS
Cuando miro las cifras de la banca hondureña, me interesa algo más que el volumen de depósitos o el tamaño de los activos. Me interesa saber qué está pasando con el dinero que las familias ahorran y las empresas depositan, y en qué medida esos recursos se convierten en inversión, empleo y capacidad productiva. En agosto, los depósitos crecieron más rápido que el crédito y la liquidez superó los 207.000 millones de lempiras. Es una señal de capacidad financiera, pero también una invitación a examinar con más detalle la intermediación bancaria.
Los casos de Banco Atlántida, Banco Cuscatlán y Mapfre muestran que no debemos meter toda la actividad financiera en una misma categoría. La banca capta depósitos y concede préstamos; las aseguradoras administran riesgos y respaldan obligaciones con primas, reservas e inversiones. Son negocios distintos, pero ambos influyen en las decisiones de hogares y empresas. Por eso, creo que la discusión debe ir más allá de quién es más grande y centrarse también en la calidad de la cartera, la solvencia, la eficiencia y el acceso a servicios.
Desde Bangkok, el debate del FMI y el Banco Mundial recuerda que Honduras no opera aislada de los mercados internacionales. La deuda, las tasas de interés, los costos de la energía y los cambios tecnológicos pueden afectar las decisiones de inversión y la capacidad de pago de los clientes.
Mi lectura es que el sistema financiero tiene una base de recursos importante; el desafío es transformar esa capacidad en financiamiento sostenible para empresas productivas, sin debilitar la prudencia que protege los depósitos. La fortaleza bancaria no se mide únicamente por cuánto dinero reúne, sino también por cuánto contribuye a que la economía crezca de forma sostenible.